Wenn du einen Hund oder eine Katze hast, hast du dir wahrscheinlich schon mindestens eine dieser Fragen gestellt:
- „Braucht man eine Haustierversicherung wirklich oder ist das nur eine zusätzliche Ausgabe?“
- „Mit der seit 2023 obligatorischen Hundehaftpflicht riskiere ich ein Bußgeld, wenn ich nicht versichert bin?“
- „Was kostet eine Hundeversicherung oder Katzenversicherung ungefähr?“
- „Wie wähle ich die richtige Versicherung aus Dutzenden von Angeboten, Selbstbeteiligungen, Deckungssummen und Klauseln aus?“
In diesem Artikel schaffen wir Klarheit: Wir schauen uns an, was eine Tierversicherung wirklich abdeckt, welche Versicherungsarten es gibt (Haftpflicht, Tierarztkosten, Rechtsschutz usw.), womit du preislich rechnen kannst und wie du die Angebote praktisch vergleichst, ohne dich vom Fachjargon verwirren zu lassen.
1. Haustierversicherung: Was sie wirklich bedeutet
1.1 Es ist kein „Luxus“, sondern ein Weg, dich und dein Tier zu schützen
Die Haustierversicherung ist nicht nur ein „Extra“ für besonders organisierte Tierhalter: Sie ist eine konkrete Möglichkeit, um:
- dein Vermögen zu schützen, wenn der Hund Personen- oder Sachschäden verursacht,
- die Tierarztkosten zu entlasten, vor allem im Notfall,
- Konfliktsituationen besser zu bewältigen (Bisse, Unfälle, Schäden im Mehrfamilienhaus usw.),
- den Alltag mit deinem Hund oder deiner Katze entspannter zu erleben, weil du abgesichert bist.
Im Grunde verlagerst du einen Teil des finanziellen Risikos von dir auf die Versicherung, indem du eine Prämie zahlst (jährlich oder monatlich).
1.2 Die wichtigsten Versicherungsarten für Tiere
Die gängigsten Policen für Hund und Katze lassen sich in folgende Kategorien einteilen:
-
Tierhalterhaftpflicht
Sie deckt Schäden ab, die dein Tier verursachen könnte:- gegenüber Dritten (Personen außerhalb deines Haushalts),
- an Sachen (Gegenstände, Autos, fremdes Eigentum),
- an anderen Tieren.
-
Tierarztkostenversicherung
Erstattet teilweise oder vollständig bestimmte Kosten wie:- tierärztliche Untersuchungen,
- Tests und Diagnostik,
- chirurgische Eingriffe,
- Krankenhausaufenthalte,
- Medikamente nach Operationen.
-
Rechtsschutz
Beteiligt sich an Kosten für Anwälte, Gutachten und rechtliche Verfahren im Zusammenhang mit durch das Tier verursachten Schäden. -
Weitere Zusatzleistungen (seltener, aber in einigen „Premium“-Policen enthalten):
- Verlust und Suche des Tieres,
- Tod durch Unfall oder Krankheit,
- Haftpflicht bei sportlichen Aktivitäten (Agility, Hundesport),
- Schäden im beruflichen Umfeld (für Arbeitshunde, nur mit speziellen Policen).
Nicht jede Police umfasst alles: Oft ist die Hundehaftpflicht die Basisleistung, die du gegen Aufpreis um Tierarzt- und Rechtsschutzleistungen erweitern kannst.
2. Ob obligatorische Hundehaftpflicht seit 2023: Was man wirklich wissen sollte
2.1 Der rechtliche Rahmen im Überblick
Seit 2023 gilt in Italien der Grundsatz, dass alle Hundehalter über eine Form der Haftpflichtversicherung gegenüber Dritten verfügen sollten, auch über Policen, die:
- an bestehende Versicherungen gekoppelt werden können (z. B. Familien- oder Hausratversicherung),
- speziell für die Hundeversicherung vorgesehen sind.
Der rechtliche Rahmen kann sich im Laufe der Zeit ändern: Es ist immer ratsam zu prüfen:
- eventuelle kommunale Vorschriften,
- Hinweise des eigenen Tierarztes,
- aktuelle Informationen vom eigenen Versicherer oder aus offiziellen Quellen.
2.2 Warum die Hundehaftpflicht so wichtig ist
Selbst der ausgeglichenste Hund kann:
- sich durch ein plötzliches Geräusch erschrecken,
- auf einen anderen Hund reagieren,
- eine abrupte Bewegung machen, die zu einem Sturz einer Person führt (ältere Menschen, Radfahrer, Kinder).
In solchen Situationen kannst du verpflichtet werden, Schadensersatz zu leisten, und der kann schnell ausfallen:
- mehrere tausend Euro für medizinische Behandlungen,
- Entschädigungen bei dauerhaften Schäden,
- Sachschäden (Brillen, Smartphones, Autos, Motorräder).
Eine gut strukturierte Tierhalterhaftpflicht kann diese Kosten innerhalb der vereinbarten Deckungssumme übernehmen.
3. Was eine Haustierversicherung abdeckt – und was meist NICHT
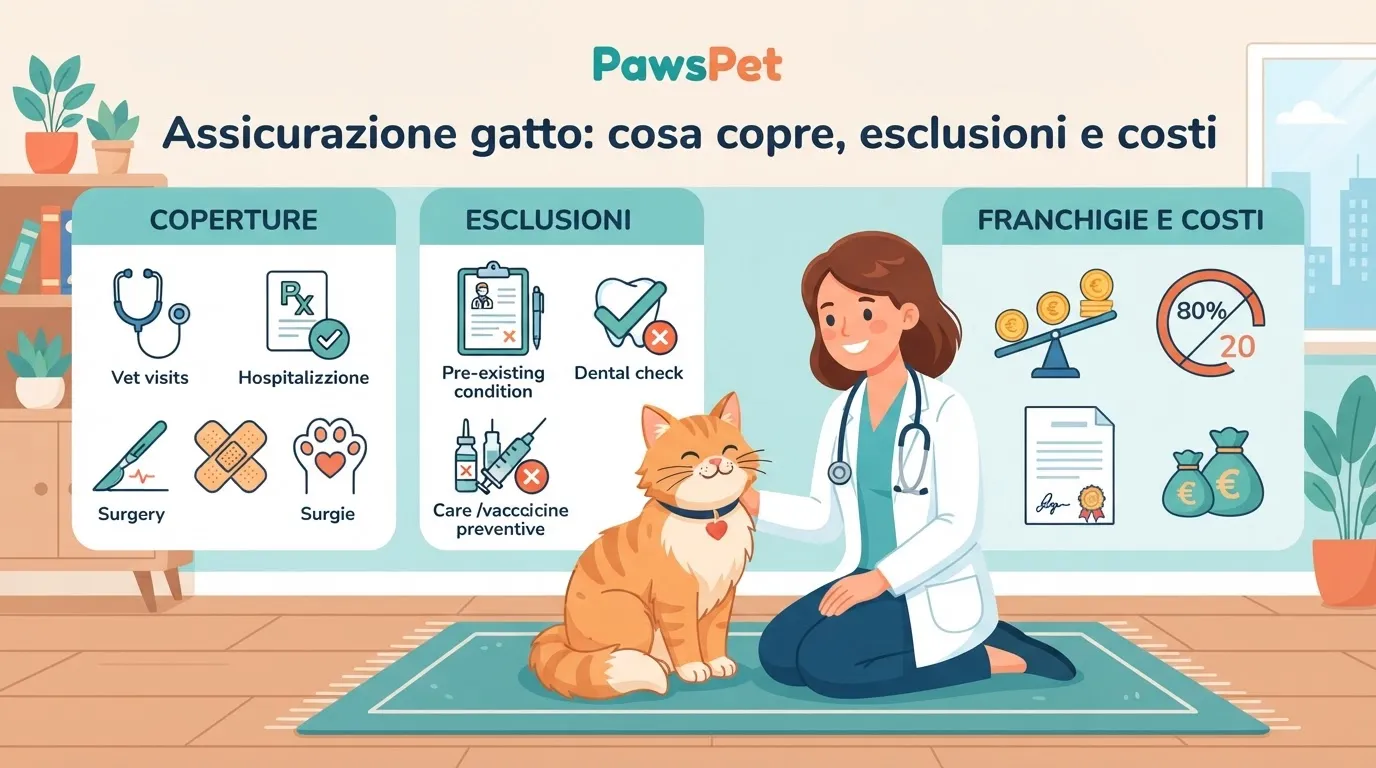
3.1 Typische Leistungen einer Hunde-/Katzenhaftpflicht
In einer Haftpflichtversicherung für Hund oder Katze findest du in der Regel:
-
Personenschäden
Bisse, Kratzer, Stürze durch das Tier, mit daraus folgenden Behandlungskosten. -
Sachschäden
- beschädigte Gegenstände (Kleidung, Taschen, Brillen, Handys),
- Schäden an Fahrzeugen (Kratzer, Stöße, Sturz des Halters oder Dritter),
- Schäden am Eigentum anderer (Türen, Zäune, Möbel).
-
Schäden in öffentlichen Bereichen oder bei Dritten
Park, Straße, Hof eines Wohnhauses, Zuhause von Freunden usw. -
Rechtskosten (falls vorgesehen)
Teilweise Deckung von Anwalts-, Sachverständigen- und Streitkosten.
Wichtig: Viele Familien- oder „Haushalts“-Haftpflichtpolicen decken Haustiere bereits mit ab, aber nicht immer. Man muss die Bedingungen lesen oder ausdrücklich nachfragen.
3.2 Typische Leistungen einer Tierarztkostenversicherung
Tierarztkostenversicherungen für Hunde und Katzen können Folgendes umfassen:
-
Chirurgische Eingriffe
- Notoperationen (z. B. Magendrehung, Verschlüsse),
- geplante Eingriffe (z. B. Entfernung von Tumoren, Orthopädie),
- Anästhesie und Operation.
-
Stationäre Behandlung und Aufenthalt
Tage in der Tierklinik, manchmal einschließlich Nachkontrollen nach der Operation. -
Untersuchungen und Diagnostik
- Röntgen, Ultraschall, CT/MRT,
- Blutanalysen,
- spezielle vom Tierarzt angeordnete Tests.
-
Medikamente und Therapien nach dem Eingriff
Antibiotika, Schmerzmittel, Verbände, Kontrolluntersuchungen.
Einige Policen beinhalten „Präventionspakete“ (Impfungen, Vorsorgeuntersuchungen), das ist jedoch nicht die Regel.
3.3 Was oft NICHT abgedeckt ist (typische Ausschlüsse)
Jede Versicherung hat ihre Ausschlüsse, aber in der Regel sind folgende Punkte nicht abgedeckt:
-
Vorerkrankungen oder bereits bestehende Probleme
Krankheiten, die vor Vertragsabschluss diagnostiziert wurden oder während der Wartezeit auftreten. -
Routinebehandlungen (sofern nicht in speziellen Paketen vorgesehen)
- Impfungen,
- Entwurmungen,
- Kastration/Sterilisation (außer in gezielten Aktionen oder Paketen),
- Zahnreinigung, die nicht mit einer Erkrankung zusammenhängt.
-
Schäden durch vorsätzliches oder grob fahrlässiges Verhalten des Halters
Nichtbenutzung von Maulkorb/Leine, wo vorgeschrieben, unsichere Verwahrung, Misshandlung. -
Bestimmte berufliche oder sportliche Tätigkeiten
Wachhunde, Jagdhunde, Rettungshunde oder Tiere im Arbeitseinsatz benötigen möglicherweise spezielle Policen. -
Einige als „besonders riskant“ eingestufte Rassen
Es gibt keine offizielle Liste gefährlicher Rassen mehr, aber manche Versicherer können besondere Bedingungen oder Zuschläge vorsehen; das muss im Einzelfall geprüft werden.
4. Was kostet eine Hunde- oder Katzenversicherung?
4.1 Faktoren, die den Preis beeinflussen
Wenn man sich fragt, was eine Hundeversicherung kostet, lautet die Antwort: „Es hängt von mehreren Faktoren ab“, darunter:
-
Tierart und Rasse
- Hund oder Katze,
- Rassen mit besonderer Veranlagung für orthopädische, Herz-, Atemwegs- usw. Erkrankungen.
-
Alter des Tieres
- Welpen und Kätzchen können einen unvollständigen Impfstatus haben oder häufiger Unfälle haben,
- ältere Tiere haben ein höheres Risiko für chronische Erkrankungen und teure Eingriffe.
-
Art des Schutzes
- nur Haftpflicht für Hund/Katze,
- nur Tierarztkosten,
- Komplettpaket (Haftpflicht + Tierarztkosten + Rechtsschutz + Extras).
-
Gewählte Deckungssumme
- je höher die Deckungssumme (z. B. 500.000 € statt 100.000 €), desto höher die Prämie.
-
Selbstbeteiligung und Eigenanteil
- je mehr du bei jedem Schaden selbst zahlst, desto günstiger ist die Police.
-
Geografisches Gebiet
- manche Versicherer unterscheiden die Prämien je nach Region oder Gebiet (unterschiedliche durchschnittliche Tierarztkosten).
-
Gesundheitszustand des Tieres und eventuelle medizinische Prüfung
- einige Versicherer verlangen Fragebögen oder tierärztliche Atteste.
4.2 Richtwerte für die Kosten
Die Zahlen können sich im Laufe der Zeit und je nach Versicherer ändern, aber ungefähr gilt:
-
Einfache Hunde-/Katzenhaftpflicht
- ab etwa 30–80 € pro Jahr für Basisleistungen,
- bis zu 100–150 € pro Jahr für höhere Deckungssummen oder Zusatzleistungen.
-
Tierarztkostenversicherung
- ab etwa 100–250 € pro Jahr für grundlegende Leistungen,
- über 250–300 € pro Jahr für sehr umfassende Policen mit hohen Deckungssummen und weniger Einschränkungen.
-
Komplettpakete (Haftpflicht + Tierarztkosten)
- liegen oft zwischen 150 und 400 € pro Jahr, je nach:
- Deckungssummen,
- Alter des Hundes oder der Katze,
- Rasse,
- Höhe der Selbstbeteiligung/Eigenanteile.
- liegen oft zwischen 150 und 400 € pro Jahr, je nach:
Diese Beträge sind nur Richtwerte: Um die richtige Wahl zu treffen, ist es wichtig, das Informationsblatt zu lesen und sich nicht nur am Preis zu orientieren.
5. Selbstbeteiligung, Eigenanteil, Deckungssumme: So liest man eine Police
Versicherungsbegriffe schrecken oft ab. Und doch kann das Verständnis von drei Schlüsselbegriffen entscheidend sein:
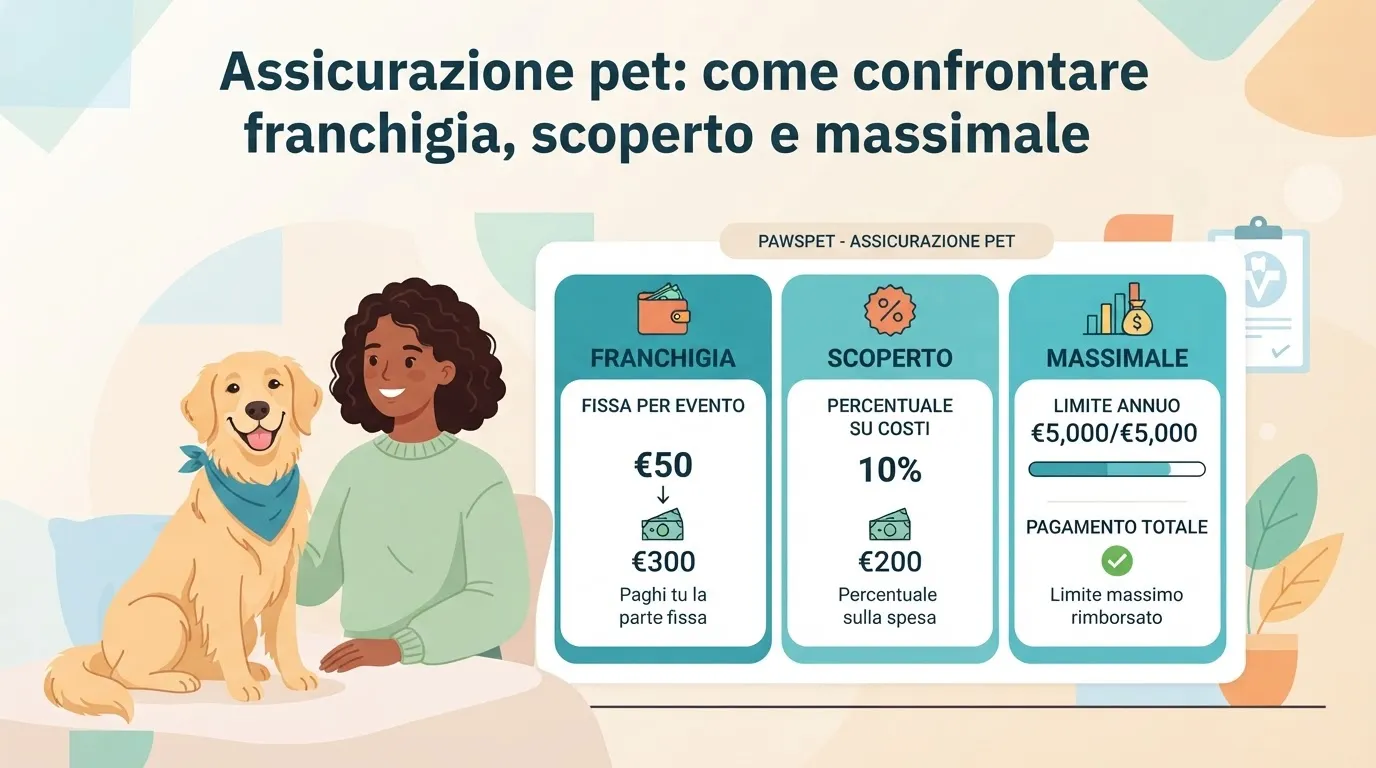
5.1 Deckungssumme
Das ist der Höchstbetrag, den die Versicherung pro Schadenfall oder pro Versicherungsjahr zahlt.
- Beispiel: Eine Deckungssumme von 500.000 € für Schäden an Dritten bedeutet, dass die Versicherung darüber hinaus nicht mehr haftet.
Tipp: Für die obligatorische Hundehaftpflicht solltest du auf mittlere bis hohe Deckungssummen setzen (z. B. 500.000 € oder 1.000.000 €), da Personenschäden teuer werden können.
5.2 Selbstbeteiligung
Das ist ein fester Betrag, der von dem Schaden in deinem Bereich bleibt.
- Beispiel: Selbstbeteiligung von 100 € bei Tierarztkosten.
- Rechnung: 600 €
- Die Versicherung erstattet: 600 € – 100 € = 500 €
Je höher die Selbstbeteiligung, desto niedriger ist in der Regel die Prämie.
5.3 Eigenanteil
Das ist ein prozentualer Anteil des Schadens, den du selbst trägst.
- Beispiel: Eigenanteil von 20 % mit mindestens 100 €.
- Rechnung: 1.000 €
- 20 % von 1.000 € sind 200 € → 200 € bleiben bei dir
- Die Versicherung erstattet: 800 €
Manche Policen kombinieren Selbstbeteiligung + Eigenanteil: Dann lohnt es sich, realistische Szenarien durchzuspielen (Eingriff für 800 €, 1.500 € usw.), um zu verstehen, was du praktisch zahlen würdest.
6. Wie man eine Hunde- oder Katzenversicherung auswählt: Schritt-für-Schritt-Leitfaden
6.1 Kläre deine Prioritäten
Bevor du Dutzende Angebote vergleichst, frage dich:
-
Mein Hauptziel ist:
- mit der Hundehaftpflicht rechtlich auf der sicheren Seite zu sein und Schäden an Dritten abzudecken?
- mein Budget vor den höchsten Tierarztkosten zu schützen (Operationen, Krankenhausaufenthalte)?
- beides?
-
Mein Tier ist:
- jung und gesund?
- älter oder hat bereits chronische Erkrankungen (z. B. Herzkrankheiten, Niereninsuffizienz, chronische Hauterkrankungen)?
-
Wie hoch ist mein realistisches Jahresbudget für eine Police?
Je klarer du in diesen Punkten bist, desto einfacher findest du die passende Haustierversicherung.
6.2 Checkliste zum Vergleich von Hunde-/Katzenhaftpflichtpolicen
Wenn du eine Tierhalterhaftpflicht bewertest, prüfe:
-
Ist das Tier ausdrücklich eingeschlossen?
- steht dort „Hunde und Katzen des Versicherungsnehmers“ oder ähnlich?
- ist die Rasse deines Hundes ohne besondere Einschränkungen zugelassen?
-
Deckungssumme Haftpflicht:
- für Personen- und Sachschäden,
- pro Schadenfall oder pro Jahr, oder beides?
-
Selbstbeteiligung bei Schäden:
- gibt es eine? Wie hoch ist sie?
-
Geltungsbereich:
- nur in Italien oder auch im Ausland (nützlich auf Reisen)?
-
Ausschlüsse:
- nicht versicherte Ereignisse (vorsätzliche Handlungen, unbeaufsichtigte Tiere in bestimmten Situationen, fehlende Leine oder Maulkorb, wo vorgeschrieben usw.).
-
Zusatzleistungen:
- Rechtskosten inklusive?
- Vorschuss für medizinische Kosten der geschädigten Person?
6.3 Checkliste zum Vergleich von Tierarztkostenpolicen
Bei den Tierarztkosten solltest du auf Folgendes achten:
-
Enthaltene Leistungen:
- nur chirurgische Eingriffe oder auch Untersuchungen, Tests, Medikamente?
- sind Verkehrsunfälle abgedeckt? plötzliche Krankheiten?
-
Jahresdeckungssumme:
- ist es eine Gesamtsumme (z. B. 1.500 € pro Jahr) oder pro Eingriff?
-
Selbstbeteiligungen und Eigenanteile:
- feste Selbstbeteiligung pro Schadenfall?
- prozentualer Eigenanteil?
-
Wartezeit:
- wie viele Tage müssen nach Vertragsabschluss vergehen, bevor der Schutz aktiv ist?
- oft gibt es längere Wartezeiten für Krankheiten und kürzere für Unfälle.
-
Eintritts- und Verbleibsalter:
- Höchstalter des Hundes oder der Katze beim Eintritt in die Police,
- Grenzen, ab denen der Versicherer möglicherweise nicht verlängert.
-
Erforderliche Unterlagen:
- aktueller Impfpass,
- registrierter Mikrochip,
- eventuell tierärztliche Bescheinigungen.
7. Welche Unterlagen man für die Tierversicherung geordnet bereithalten sollte
Wenn du die Unterlagen deines Tieres griffbereit hast, erleichtert das den Abschluss der Police und die Bearbeitung möglicher Erstattungen.
7.1 Typische geforderte Dokumente
-
Ausweis des Halters (Personalausweis, Steuer-ID).
-
Impfpass des Tieres, mit:
- Stammdaten (Name, Art, Rasse, Geschlecht, Geburtsdatum),
- Mikrochipnummer und Registrierung in der Tierdatenbank,
- erfolgte Impfungen,
- wichtigste Entwurmungs-/Parasitenbehandlungen,
- eventuelle bekannte Erkrankungen.
-
Gesundheitszeugnis (falls verlangt), ausgestellt vom Tierarzt.
-
Eventuelle Rassebescheinigungen:
- Stammbaum/Pedigree (nicht immer erforderlich, aber nützlich, wenn verlangt).
-
Nachweise der Kosten für Erstattungen:
- korrekt ausgestellte Rechnungen,
- Befunde von Untersuchungen,
- Berichte der tierärztlichen Notaufnahme.
7.2 Wie dir eine App wie PawsPet hilft
Ordnung halten ist einfacher, wenn du ein digitales System hast:
- Ablage von:
- Impfpass (Foto oder PDF),
- Befunden,
- Untersuchungen,
- Verordnungen;
- Erinnerungen für:
- Impfungen,
- Entwurmung,
- regelmäßige Kontrollen;
- Verlauf der Tierarztbesuche und verabreichten Medikamente.
Wenn du ein Formular für eine Haustierversicherung ausfüllen oder Unterlagen für eine Erstattung einreichen musst, sparst du Zeit und vermeidest Fehler und Vergesslichkeit, wenn alles bereits zentral gespeichert ist.
8. Praktische Tipps, um zu sparen, ohne sich zu schaden
8.1 Wie man das Preis-Leistungs-Verhältnis optimiert
Um ein Gleichgewicht zwischen Schutz und Budget zu finden:
-
Beginne mit der Hunde-/Katzenhaftpflicht
Das ist die Grundlage, um dich vor Schäden an Dritten zu schützen und eine rechtlich passende Absicherung zu haben. -
Bewerte das veterinärmedizinische Risiko ehrlich
- empfindliche Rasse? fortgeschrittenes Alter? Neigung zu Gelenk- oder Herzproblemen?
- wenn das Risiko hoch ist, kann eine Tierarztkostenversicherung wirklich einen Unterschied machen.
-
Spiele mit Selbstbeteiligung und Deckungssumme
- wenn du kleine Unvorhergesehenes selbst tragen kannst, wähle eine etwas höhere Selbstbeteiligung,
- investiere dafür in angemessene Deckungssummen für schwerere Fälle.
-
Lies Bewertungen, bleib aber nicht nur dabei
Erfahrungen anderer sind wichtig, aber jeder Fall ist anders: Fordere immer das Informationsblatt an.
8.2 Gute Gewohnheiten, die das Risiko senken (und manchmal auch die Prämie)
- Grundausbildung des Hundes (Rückruf, Leinenführung).
- Richtige Verwendung von:
- Leine,
- Maulkorb, wo vorgeschrieben,
- Transportbox oder Sicherheitsgurt im Auto.
- Gesundheitsvorsorge:
- Impfungen auf dem aktuellen Stand,
- regelmäßige Kontrollen,
- Gewichtskontrolle,
- Parasitenschutz.
Einige Versicherer berücksichtigen möglicherweise den Gesundheitszustand und den verantwortungsvollen Umgang mit dem Hund; in jedem Fall reduzierst du das Risiko von Ereignissen, die zu Schäden führen können.
9. Schnelle Entscheidungshilfe: Welche Police passt zu dir?
Hier ist ein vereinfachtes Schema, um die Orientierung zu erleichtern.
9.1 Wenn dein Hauptproblem ist: „rechtlich auf der sicheren Seite sein und Schäden abdecken“
Dann prüfe eine Hunde-/Katzenhaftpflicht:
- mittlere/hohe Deckungssumme,
- angemessener Geltungsbereich für deine Reisen,
- besonders wichtig bei:
- kleinen Kindern in der Familie,
- Leben in einer Wohnanlage,
- Besuchen von Parks, Hundeauslaufzonen, Hundesittern.
9.2 Wenn du Tierarztkosten besonders fürchtest
Dann prüfe eine Tierarztkostenversicherung, wenn:
- dein Hund/deine Katze:
- einer Rasse mit bekannten bestimmten Erkrankungen angehört,
- älter ist oder zu Problemen neigt,
- du nicht in die Lage kommen möchtest, eine Behandlung nur nach Kosten auswählen zu müssen.
Prüfe genau:
- ausgeschlossene Krankheiten,
- Wartezeiten,
- Grenzen pro Erkrankung oder Eingriff.
9.3 Wenn du eine „umfassende“ Absicherung willst
Dann prüfe ein kombiniertes Paket (Haftpflicht + Tierarztkosten) und achte auf:
- Überschneidungen mit anderen Policen (z. B. der Hausversicherung),
- den tatsächlichen Bedarf an Zusatzleistungen,
- das Verhältnis von Prämie zu den tatsächlich nützlichen Leistungen für deinen Fall.
10. Wie PawsPet bei der Verwaltung der Police helfen kann – und nicht nur dabei
Auch wenn du die Haustierversicherung bei einem externen Anbieter abschließt, kann eine für Tierhalter entwickelte App die Verwaltung deutlich einfacher machen.
Mit PawsPet kannst du zum Beispiel:
-
in einem einzigen Profil speichern:
- Stammdaten des Hundes oder der Katze,
- Mikrochipnummer,
- Hinweise auf mögliche chronische Erkrankungen.
-
erfassen:
- alle Tierarztbesuche,
- verwendete Medikamente,
- wichtige Befunde (mit Foto oder PDF).
-
Erinnerungen einstellen:
- für Pflicht- und empfohlene Impfungen,
- für Parasitenschutz-Kuren,
- für regelmäßige Kontrollen (z. B. jährlicher Check-up).
Wenn du einen Fragebogen für eine Versicherung ausfüllen oder Unterlagen für einen Schadenfall einreichen musst, vermeidest du hektisches Suchen in Chats, E-Mails und verstreuten Dokumenten, wenn alles schon geordnet und aktuell in der App gespeichert ist.
Fazit: Haustierversicherung als Teil der „umfassenden Fürsorge“
Eine gute Haustierversicherung ersetzt nicht:
- die Erziehung des Hundes,
- die Gesundheitsvorsorge,
- die tägliche Aufmerksamkeit.
Aber sie ist ein wichtiger Baustein, um:
- dein finanzielles Gleichgewicht zu schützen,
- Unvorhergesehenes und Unfälle gelassener zu bewältigen,
- in Bezug auf die Hundehaftpflicht und Schäden an Dritten rechtlich abgesichert zu sein.
Zusammengefasst gilt für die Auswahl:
- Kläre, was du brauchst (Haftpflicht, Tierarztkosten oder beides).
- Vergleiche Deckungssummen, Selbstbeteiligungen, Eigenanteile, Ausschlüsse, nicht nur den Preis.
- Halte die Unterlagen deines Tieres aktuell.
- Überlege, ob dir ein vollständiger digitaler Verlauf über eine App wie PawsPet nützlich sein kann.
Wenn du die Gesundheit und Unterlagen deines Hundes oder deiner Katze einfacher verwalten möchtest, probiere aus, alles in PawsPet zu organisieren: Das hilft dir, auch dann vorbereitet zu sein, wenn du mit deinem Versicherer sprichst oder eine Erstattung beantragen musst.
FAQ zur Haustierversicherung
Ist eine Hundeversicherung für alle Pflicht?
Die Regelung hat die Verantwortung des Halters hervorgehoben und die Einführung einer Hundehaftpflicht für alle vorangetrieben. Die konkrete Umsetzung kann auch von lokalen Vorschriften und einer bereits in anderen Policen enthaltenen Deckung abhängen (z. B. Familienversicherung). Es ist immer ratsam, bei deinem Versicherer und bei der Gemeinde deines Wohnsitzes nachzufragen, ob es spezifische Hinweise gibt.
Deckt eine Hundeversicherung auch Katzen ab?
Policen mit der Bezeichnung „Haustierversicherung“ decken oft sowohl Hunde als auch Katzen ab, aber das ist nicht automatisch so. Im Informationsblatt muss geprüft werden, ob:
- die Katze ausdrücklich eingeschlossen ist,
- Unterschiede bei Deckungssumme oder Prämie im Vergleich zum Hund vorgesehen sind.
In einigen Fällen gibt es separate Produkte für Hunde und Katzen.
Kann ich einen älteren Hund versichern?
Das hängt vom Versicherer und von der Art der Deckung ab. Bei der reinen Hundehaftpflicht gibt es oft keine besonders strengen Altersgrenzen. Bei den Tierarztkosten sehen viele Policen jedoch vor:
- ein maximales Eintrittsalter (z. B. bis 8–10 Jahre),
- strengere Bedingungen oder höhere Prämien für ältere Hunde.
Prüfe immer die angegebenen Altersgrenzen und bewerte gemeinsam mit dem Tierarzt den Gesundheitszustand deines Hundes.
Deckt die Haustierversicherung Routinebehandlungen ab?
In der Regel nein: Die meisten Policen erstatten nicht:
- Impfungen,
- Entwurmungen,
- Parasitenbehandlungen,
- Kastration/Sterilisation (außer bei speziellen Produkten oder Aktionen).
Einige „Premium“-Policen bieten kleine Erstattungen oder Wellness-Pakete an, aber das ist ein Zusatz und nicht die Regel. Um genau zu wissen, was tatsächlich abgedeckt ist, musst du die Versicherungsbedingungen und Ausschlüsse sorgfältig lesen.