Eine Katzenversicherung kann dabei helfen, unerwartete Kosten zu bewältigen, insbesondere wenn tierärztliche Untersuchungen, Diagnostik oder Eingriffe notwendig werden. Allerdings funktionieren Tierversicherungen nicht alle gleich: Vor der Auswahl ist es wichtig, Leistungen, Ausschlüsse und Selbstbeteiligungen sorgfältig zu prüfen.
Welche Lösung am besten passt, hängt vom Alter, Gesundheitszustand und Lebensstil deiner Katze sowie vom gewünschten Schutz im Alltag ab.
Was deckt eine Katzenversicherung ab?
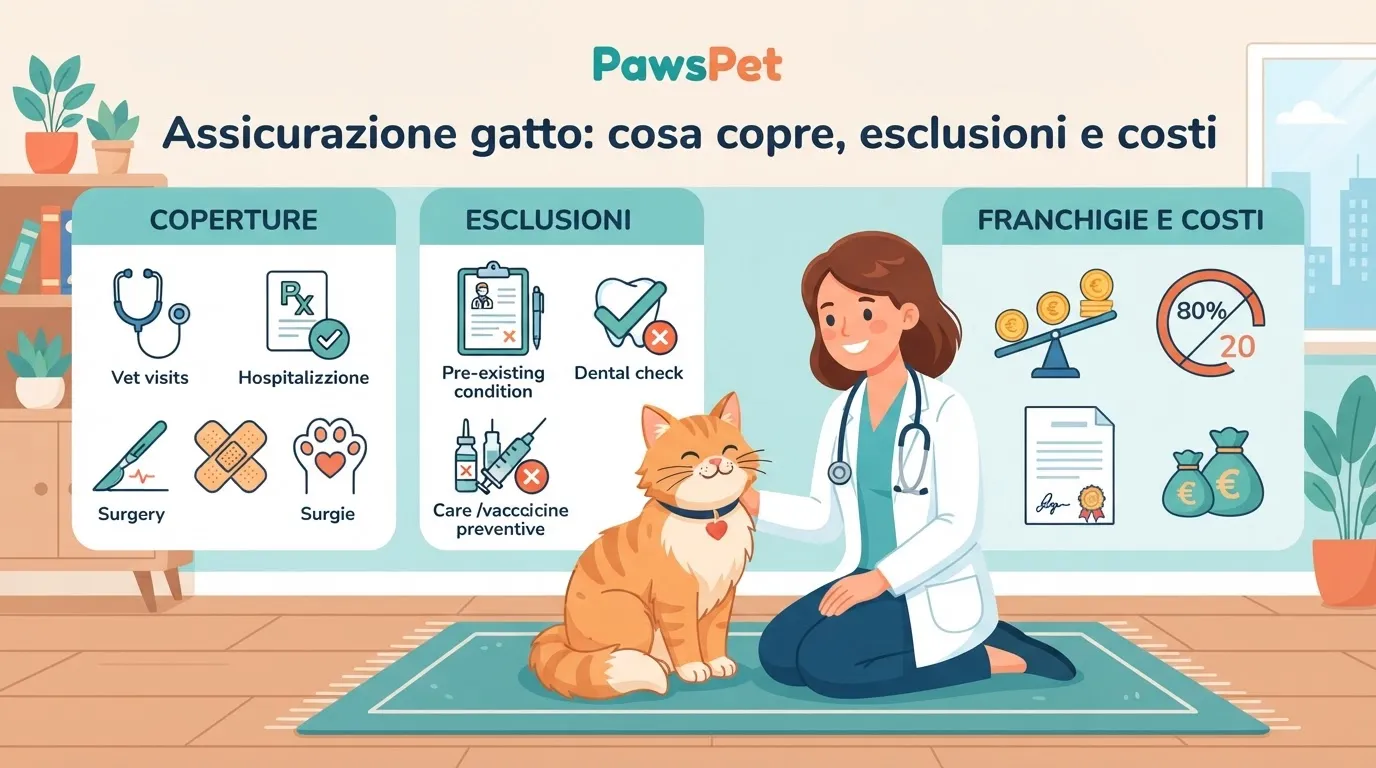
Die Antwort auf die Frage „Was deckt eine Katzenversicherung ab?“ hängt vom Versicherer und vom gewählten Tarif ab. Im Allgemeinen umfassen viele Angebote einen oder mehrere der folgenden Bereiche:
- Tierarztkosten nach einem Unfall: Dazu können Untersuchungen, Diagnostik, Behandlungen, stationäre Aufenthalte oder Operationen infolge eines versicherten Unfallereignisses gehören.
- Tierarztkosten bei Krankheit: Einige Versicherungen erstatten einen Teil der Kosten für Erkrankungen, die nach Vertragsabschluss auftreten, innerhalb bestimmter Grenzen und Bedingungen.
- Private Haftpflicht: Diese Leistung schützt den Halter, wenn die Katze unbeabsichtigt Personen, andere Tiere oder fremdes Eigentum schädigt, sofern dieser Schutz im Vertrag vorgesehen ist.
- Assistance-Leistungen: Je nach Vertrag können organisatorische Dienstleistungen oder Unterstützung in besonderen Situationen enthalten sein.
- Schutz bei Entlaufen oder Tod: Diese Leistung ist nur in einigen Angeboten enthalten und kann an sehr unterschiedliche Voraussetzungen geknüpft sein.
Gehe nicht automatisch davon aus, dass eine Versicherung Vorsorge, Impfungen, Parasitenbehandlungen, Sterilisation oder Routinekontrollen übernimmt. Solche Leistungen können ausgeschlossen oder nur in speziellen Tarifen verfügbar sein.
Ausschlüsse: Was du vor der Unterschrift prüfen solltest
Ausschlüsse legen fest, in welchen Fällen der Versicherer keine Erstattung leistet. Sie sind ein zentraler Bestandteil der Versicherung und keine nebensächliche Klausel, die man nur kurz überfliegen sollte.
Achte besonders auf:
- Vorerkrankungen, also gesundheitliche Probleme, die bereits vor Beginn des Versicherungsschutzes bestanden, bekannt waren oder sich gezeigt hatten.
- Wartezeiten, in denen bestimmte Leistungen zu Beginn noch nicht aktiv sind.
- Altersgrenzen für den Abschluss oder die Verlängerung des Vertrags.
- Angeborene oder erblich bedingte Erkrankungen, die ausgeschlossen oder an besondere Bedingungen geknüpft sein können.
- Vorbeugende Behandlungen und Spezialfutter, die häufig nicht im Basisschutz enthalten sind.
- Schäden unter bestimmten Umständen, etwa bei Verletzung der Vertragsbedingungen oder bei einem Verhalten, das nicht den vorgesehenen Regeln entspricht.
Frage immer nach, ob ein Mikrochip, ein aktueller Impfpass, tierärztliche Bescheinigungen oder Belege für die entstandenen Kosten erforderlich sind. Wenn du Befunde, Rechnungen und Verordnungen geordnet aufbewahrst, wird ein Erstattungsantrag meist einfacher.
Selbstbeteiligung, prozentualer Eigenanteil und Versicherungssumme: So beeinflussen sie die Erstattung
Der Preis ist nicht das einzige Vergleichskriterium. Um beurteilen zu können, wie nützlich eine Versicherung tatsächlich ist, musst du den Erstattungsmechanismus verstehen.
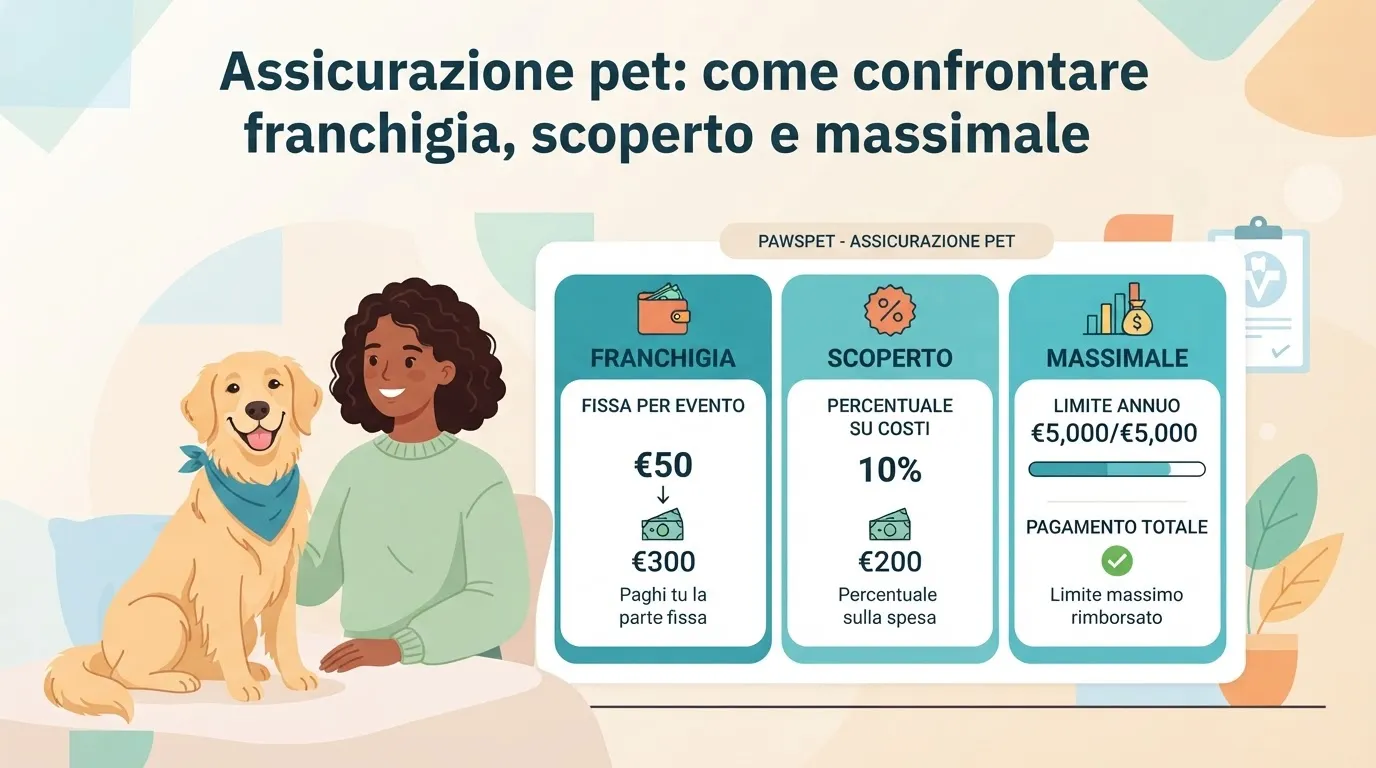
Die Versicherungsselbstbeteiligung ist der Anteil, den du im Schadensfall selbst übernimmst. Sie kann als fester Betrag festgelegt sein oder bei jedem Erstattungsantrag gelten. Der prozentuale Eigenanteil bezeichnet dagegen den Prozentsatz der Kosten, den die Versicherung nicht übernimmt.
Die Versicherungssumme ist der Höchstbetrag, den der Versicherer innerhalb eines im Vertrag festgelegten Zeitraums erstattet. Sie kann sich auf den gesamten Vertrag, eine einzelne Leistung oder bestimmte Behandlungen beziehen.
Wenn du zwei Angebote vergleichst, prüfe:
- ob die Selbstbeteiligung jährlich oder pro Schadensfall gilt;
- welcher prozentuale Eigenanteil angewendet wird;
- ob es Untergrenzen für Untersuchungen, stationäre Aufenthalte oder Operationen gibt;
- wie die Erstattung funktioniert: direkte Kostenübernahme, nachträgliche Erstattung oder beide Möglichkeiten;
- welche Unterlagen eingereicht werden müssen und welche Fristen gelten.
Eine Versicherung mit niedrigerem Beitrag kann strengere Begrenzungen enthalten. Bewerte deshalb den Vertrag als Ganzes und nicht nur die anfänglichen Kosten.
Katzenversicherung: Kosten und Auswahlkriterien
Die Kosten einer Katzenversicherung können von verschiedenen Faktoren abhängen: Alter des Tieres, ausgewählte Leistungen, Versicherungssummen, Selbstbeteiligungen, geografisches Gebiet und angegebener Gesundheitszustand. Einen einheitlichen Preis für alle gibt es daher nicht.
Lege zunächst deine Prioritäten fest, um bewusster zu entscheiden. Wenn du vor allem unerwartete Tierarztkosten absichern möchtest, konzentriere dich auf die Bedingungen des Gesundheitsschutzes. Hat deine Katze Freigang oder reist sie mit dir, solltest du außerdem prüfen, welche Zusatzleistungen tatsächlich relevant sind.
Vor dem Abschluss:
- lies die vollständigen Produktinformationen und Vertragsbedingungen;
- mache korrekte Angaben zu deiner Katze und beantworte alle geforderten Fragen vollständig;
- vergleiche mehrere Angebote mit gleichwertigen Leistungen;
- bitte um eine schriftliche Erklärung zu Punkten, die du nicht verstehst;
- prüfe, ob der Vertrag Verlängerungen, Beitragsänderungen oder zeitliche Begrenzungen vorsieht.
Eine gute Organisation unterstützt auch die Katzengesundheit: Mit PawsPet kannst du Stammdaten, Gesundheitsdokumente und Erinnerungen für Untersuchungen oder Fristen sammeln. So bleiben wichtige Informationen übersichtlich geordnet.
FAQ zur Katzenversicherung
Deckt eine Katzenversicherung bereits bestehende Erkrankungen ab?
In der Regel sind Vorerkrankungen ausgeschlossen. Die genauen Bedingungen hängen vom Vertrag und von den Gesundheitsangaben beim Abschluss ab.
Werden routinemäßige Tierarztbesuche erstattet?
Oft nicht. Vorsorgeuntersuchungen, Impfungen und gewöhnliche Behandlungen können im Basistarif ausgeschlossen oder nur über zusätzliche Leistungen abgedeckt sein.
Ist eine höhere Selbstbeteiligung sinnvoll?
Eine höhere Selbstbeteiligung kann den Versicherungsbeitrag senken, erhöht aber den Anteil der Kosten, den du selbst tragen musst. Sie ist nur dann sinnvoll, wenn dieser Eigenanteil auch bei hohen Tierarztkosten tragbar bleibt.
Vergleiche Leistungen und Begrenzungen in Ruhe und wähle einen Schutz, der zu den tatsächlichen Bedürfnissen deiner Katze passt. PawsPet kann dir helfen, Gesundheit, Dokumente und wichtige Termine im Alltag übersichtlich zu verwalten.