Un’assicurazione gatto può aiutare a gestire alcune spese impreviste, soprattutto quando visite, esami o interventi veterinari diventano necessari. Tuttavia, non tutte le polizze animali funzionano allo stesso modo: leggere con attenzione coperture, esclusioni e franchigie è essenziale prima di scegliere.
La soluzione più adatta dipende dall’età, dallo stato di salute, dallo stile di vita del gatto e dal livello di protezione che desideri per la tua quotidianità.
Cosa copre un’assicurazione gatto
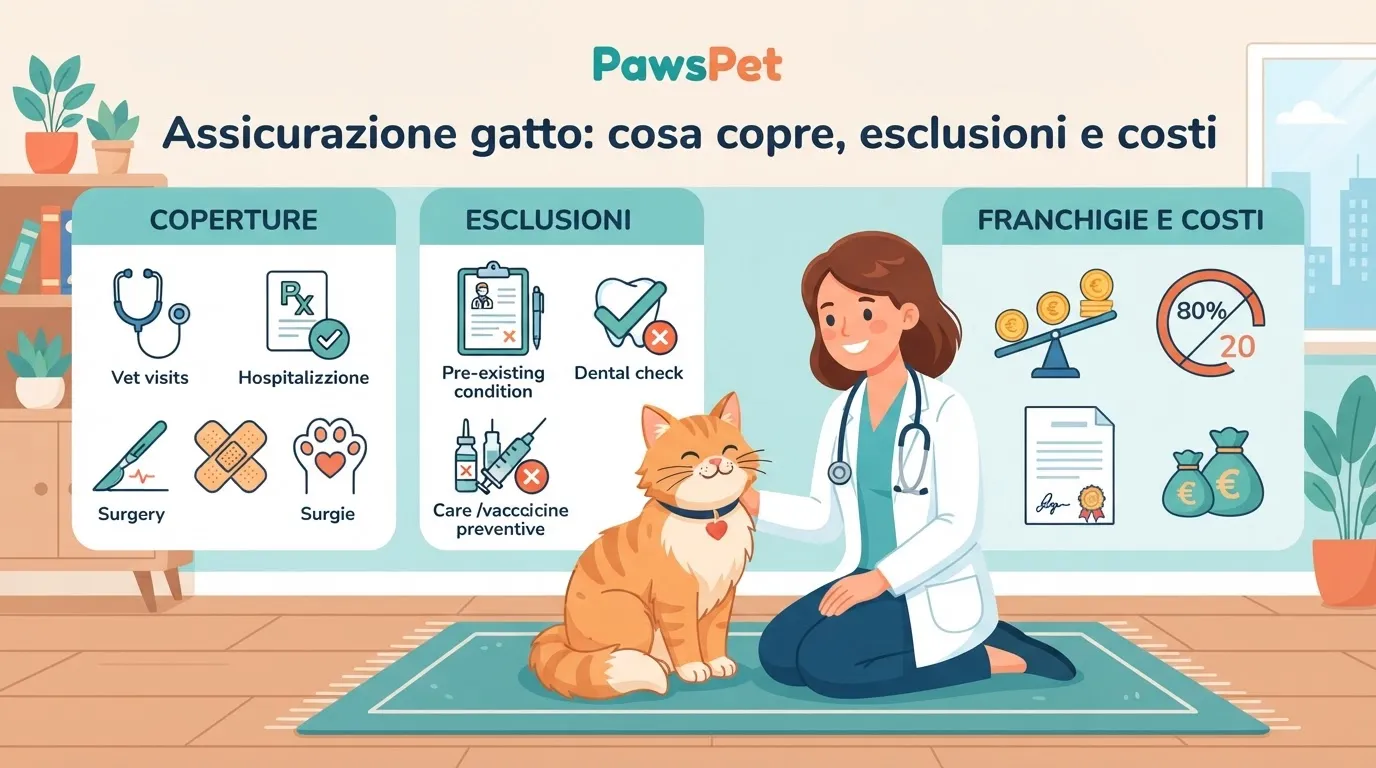
La risposta a “cosa copre assicurazione gatto” varia in base alla compagnia e al pacchetto scelto. In generale, molte formule includono una o più delle seguenti aree.
- Spese veterinarie per infortunio: possono comprendere visite, diagnostica, terapie, ricoveri o interventi conseguenti a un evento accidentale coperto.
- Spese veterinarie per malattia: alcune polizze rimborsano una parte dei costi legati a patologie insorte dopo la stipula, entro limiti e condizioni specifiche.
- Responsabilità civile: tutela il proprietario se il gatto provoca involontariamente danni a persone, animali o beni di terzi, quando questa garanzia è prevista.
- Assistenza: può includere servizi organizzativi o supporto in situazioni particolari, secondo quanto indicato nel contratto.
- Tutela in caso di smarrimento o decesso: è una garanzia presente solo in alcune offerte e con criteri molto variabili.
Non dare per scontato che una polizza copra prevenzione, vaccini, antiparassitari, sterilizzazione o controlli di routine. Queste prestazioni possono essere escluse oppure disponibili soltanto in formule dedicate.
Esclusioni: cosa controllare prima della firma
Le esclusioni definiscono i casi in cui la compagnia non riconosce il rimborso. Sono una parte centrale della polizza, non una nota secondaria da leggere velocemente.
Presta attenzione soprattutto a:
- Patologie preesistenti, cioè problemi di salute già presenti, noti o manifestati prima della decorrenza della copertura.
- Periodo di carenza, l’intervallo iniziale durante il quale alcune garanzie non sono ancora attive.
- Limiti di età per la sottoscrizione o per il rinnovo.
- Malattie congenite o ereditarie, che possono essere escluse o soggette a condizioni specifiche.
- Cure preventive e alimentazione speciale, spesso non incluse nella copertura standard.
- Danni avvenuti in determinate circostanze, come mancato rispetto delle condizioni contrattuali o comportamenti non conformi alle regole previste.
Chiedi sempre se siano richiesti microchip, libretto sanitario aggiornato, certificati veterinari o documentazione delle spese. Conservare referti, fatture e prescrizioni in modo ordinato rende più semplice una richiesta di rimborso.
Franchigia, scoperto e massimale: come incidono sul rimborso
Il prezzo non è l’unico elemento da confrontare. Per capire quanto una polizza sia davvero utile, occorre valutare il meccanismo di rimborso.
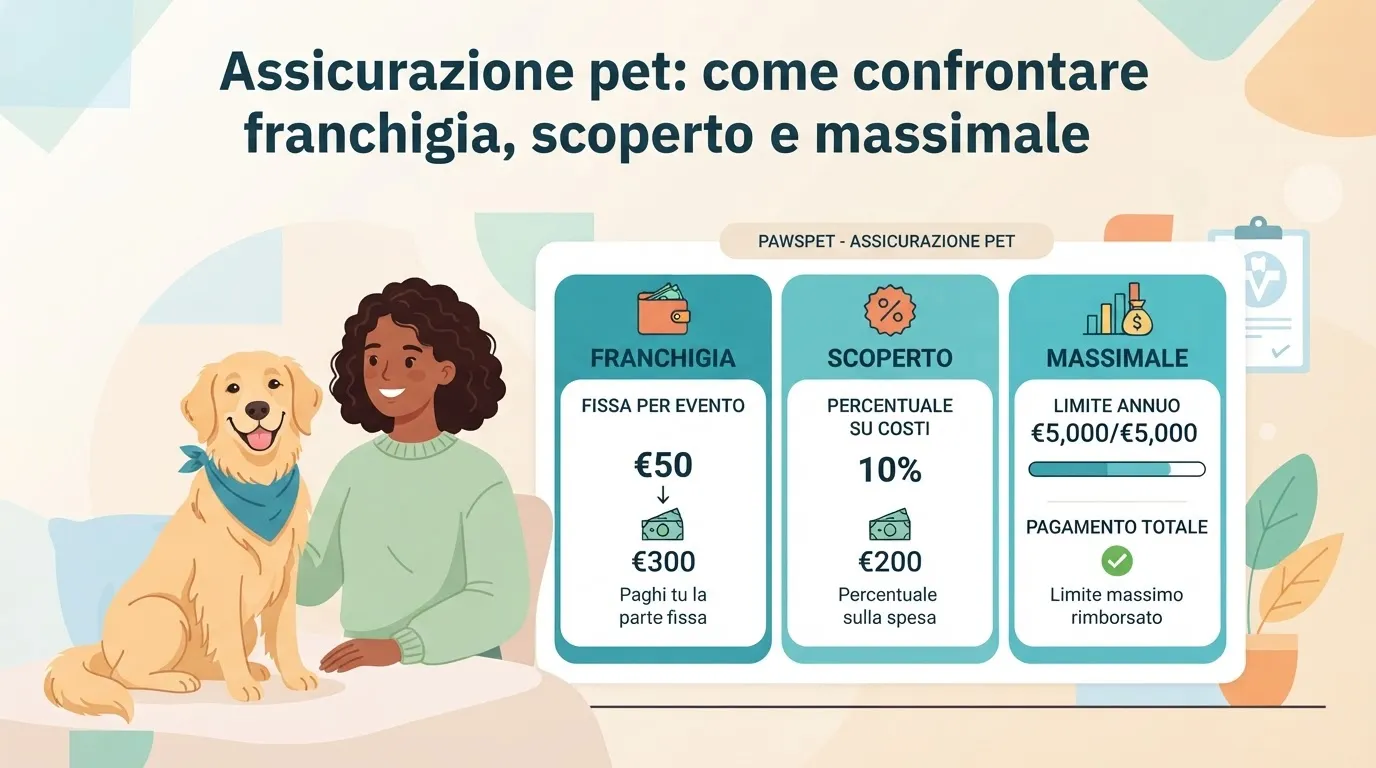
La franchigia assicurativa è la quota che resta a tuo carico in caso di sinistro. Può essere fissa oppure applicata a ogni richiesta di rimborso. Lo scoperto, invece, è una percentuale della spesa che non viene rimborsata.
Il massimale è l’importo massimo riconoscibile dalla compagnia in un periodo stabilito dal contratto. Può riferirsi all’intera polizza, a una singola garanzia o a determinate prestazioni.
Quando confronti due proposte, verifica:
- se la franchigia è annuale o per singolo evento;
- quale percentuale di scoperto viene applicata;
- se esistono sotto-limiti per visite, ricoveri o interventi;
- come funziona il rimborso: pagamento diretto, rimborso successivo o entrambe le modalità;
- quali documenti devono essere inviati e in quali tempi.
Una polizza con premio più basso può avere limiti più restrittivi. Valuta quindi il contratto nel suo insieme, non soltanto il costo iniziale.
Polizza gatto: costo e criteri per scegliere
Il costo di un’assicurazione gatto può cambiare in base a diversi fattori: età dell’animale, garanzie selezionate, massimali, franchigie, area geografica e condizioni di salute dichiarate. Non esiste quindi un prezzo valido per tutti.
Per scegliere con maggiore consapevolezza, definisci prima le tue priorità. Se temi soprattutto le spese veterinarie impreviste, concentrati sulle condizioni della copertura sanitaria. Se il gatto ha accesso all’esterno o viaggia con te, verifica anche le garanzie accessorie realmente pertinenti.
Prima di aderire:
- leggi il set informativo e le condizioni contrattuali complete;
- dichiara correttamente le informazioni richieste sul gatto;
- confronta almeno più preventivi con garanzie equivalenti;
- chiedi chiarimenti scritti sui punti che non comprendi;
- verifica se la polizza prevede rinnovi, variazioni di premio o limiti nel tempo.
Una buona organizzazione aiuta anche nella gestione della salute gatto: su PawsPet puoi raccogliere dati anagrafici, documenti sanitari e promemoria per visite o scadenze, così da avere le informazioni utili sempre ordinate.
FAQ sull’assicurazione per gatti
L’assicurazione gatto copre le malattie già presenti?
Di norma, le patologie preesistenti sono escluse. Le condizioni precise dipendono dal contratto e dalle informazioni sanitarie fornite in fase di adesione.
Le visite veterinarie di routine sono rimborsate?
Spesso no. Controlli preventivi, vaccini e trattamenti ordinari possono essere esclusi dalla polizza base oppure inclusi solo in garanzie aggiuntive.
Conviene scegliere una franchigia più alta?
Una franchigia più alta può ridurre il premio, ma aumenta la quota di spesa che rimane a tuo carico. È utile solo se resta sostenibile anche in caso di una spesa veterinaria importante.
Confronta coperture e limiti con calma, scegliendo una protezione coerente con le esigenze reali del tuo gatto. PawsPet può aiutarti a tenere in ordine salute, documenti e scadenze della sua routine.