Lorsqu’on recherche une « assurance chien RC », l’objectif est de savoir si la responsabilité civile pour chien protège réellement le propriétaire lorsque l’animal cause un dommage à une autre personne, à un autre animal ou à un bien. La réponse dépend de la police choisie, des conditions contractuelles et des circonstances de l’événement : lire les garanties avant de souscrire est essentiel.
Qu’est-ce que la responsabilité civile pour chien ?
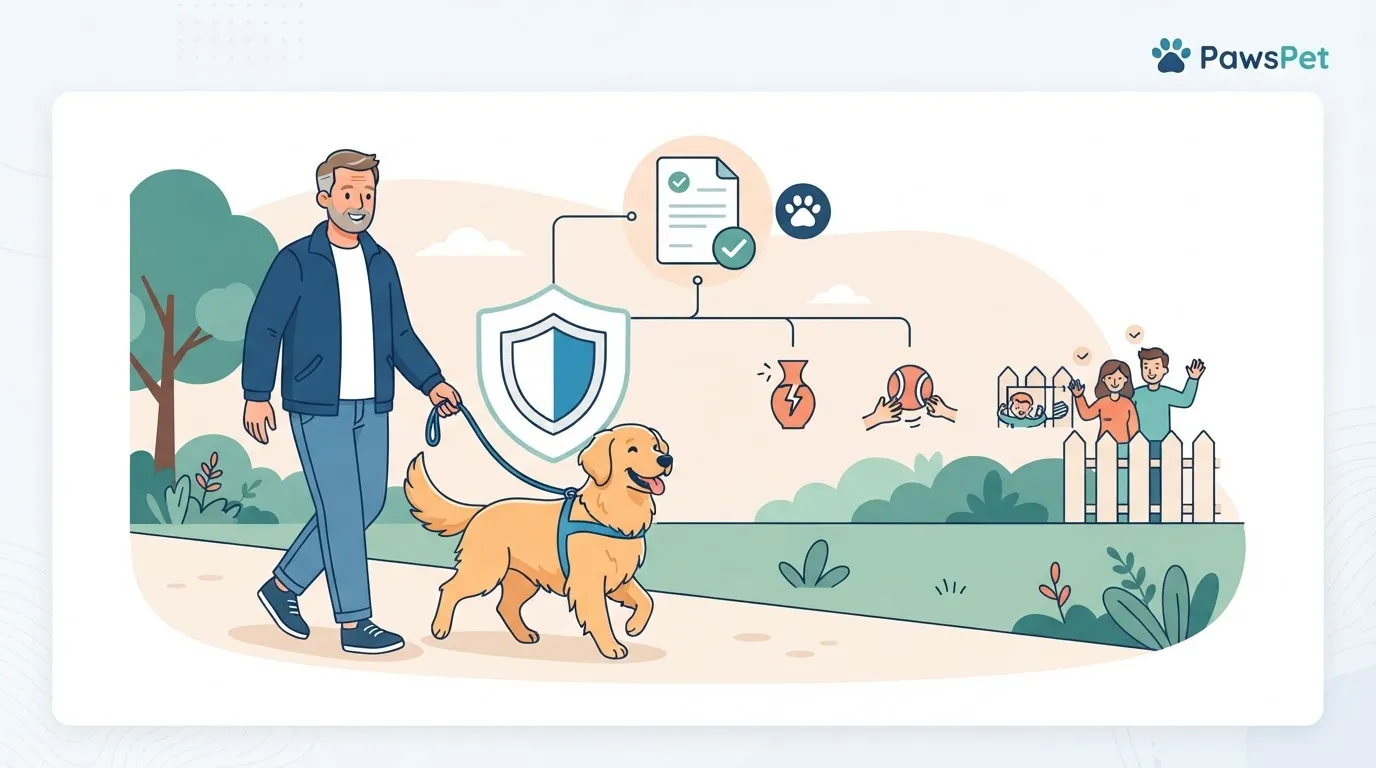
La RC du propriétaire de chien est une couverture d’assurance conçue pour les dommages involontaires causés par le chien à des tiers. En général, elle peut intervenir lorsque le propriétaire, le détenteur ou la personne qui avait la garde de l’animal est civilement responsable des faits.
Par « tiers », on entend généralement les personnes extérieures au foyer assuré et, selon les conditions de la compagnie, d’autres animaux ou leurs propriétaires. Un exemple courant est celui d’un chien qui fait tomber un passant pendant une promenade, endommage un objet chez des amis ou blesse un autre animal.
La responsabilité civile n’est pas une couverture santé pour le chien : elle ne rembourse généralement pas les consultations vétérinaires, les médicaments ou les interventions nécessaires pour son propre animal. Pour ces besoins, une garantie vétérinaire spécifique peut être nécessaire, distincte de la RC.
Quels dommages une assurance chien RC peut-elle couvrir ?
La couverture des dommages causés par un chien peut varier considérablement, mais les garanties de responsabilité civile comprennent souvent une ou plusieurs des catégories suivantes :
- Dommages corporels, comme des blessures causées par une morsure, une chute ou un choc involontaire.
- Dommages matériels, par exemple un objet cassé, un vêtement endommagé ou un bien détérioré.
- Dommages causés à d’autres animaux, comme les frais réclamés par le propriétaire d’un animal blessé, dans les limites et selon les conditions prévues.
- Frais juridiques, s’ils sont inclus dans la formule choisie et nécessaires pour gérer une demande d’indemnisation.
Il ne suffit toutefois pas de vérifier que la police comporte la mention « RC chien ». Il est important de contrôler le plafond de garantie, c’est-à-dire le montant maximal remboursable pour un sinistre, ainsi que l’éventuelle franchise, la part qui reste à la charge de l’assuré.
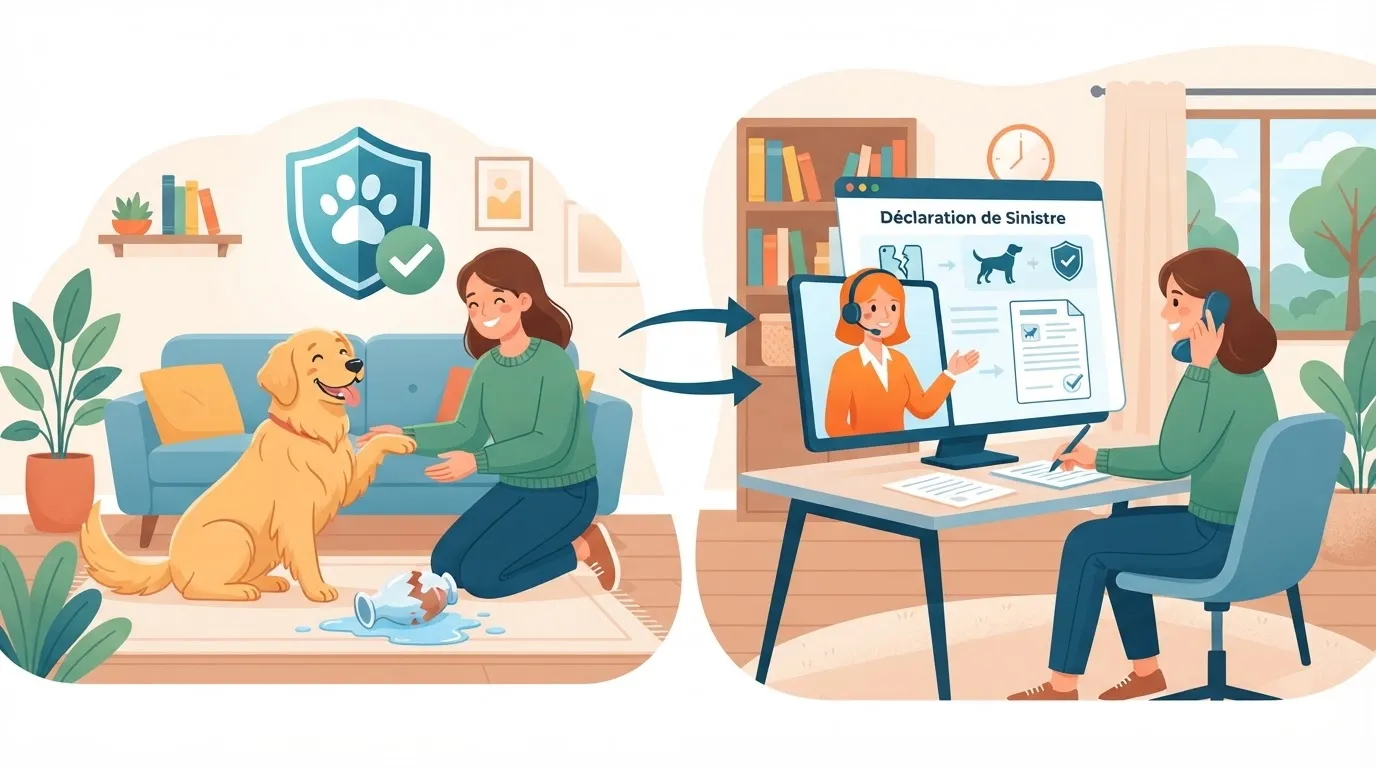
Avant de déclarer un événement, rassemblez les informations utiles : date, lieu, circonstances, coordonnées des personnes impliquées, photos des dommages et, si possible, témoignages. Évitez les accords précipités ou les reconnaissances de responsabilité qui n’ont pas été clarifiées : contactez la compagnie et suivez la procédure indiquée.
Exclusions courantes à connaître avant de signer
Chaque assurance chien comporte des limites précises. Les exclusions les plus fréquentes concernent les situations dans lesquelles le dommage était prévisible, intentionnel ou lié à une garde non conforme aux règles de la police.
Vérifiez attentivement si les situations suivantes sont exclues :
- les dommages causés intentionnellement par le propriétaire ou la personne qui gardait le chien ;
- les événements survenus pendant des activités professionnelles, de dressage, des compétitions ou de garde, s’ils ne sont pas expressément inclus ;
- les dommages subis par des membres de la famille vivant au foyer ou par les personnes désignées comme assurées ;
- les incidents survenus lorsque le chien était confié à un pet sitter, dans une pension ou à un éducateur canin ;
- certaines caractéristiques de l’animal, comme son âge, ses antécédents comportementaux ou les classifications prévues par le contrat ;
- le non-respect des obligations locales relatives à la laisse, à la muselière, à l’identification ou à la garde de l’animal.
Les règles applicables peuvent varier selon le lieu et le type de situation. Si vous avez des doutes sur les obligations en vigueur dans votre région, vérifiez auprès de sources institutionnelles ou demandez conseil à un professionnel qualifié.
Comment comparer les garanties RC pour votre chien ?
Comparer les polices uniquement en fonction de la prime peut conduire à choisir une protection peu adaptée à la vie quotidienne. Commencez plutôt par les situations dans lesquelles votre chien passe le plus de temps : parcs fréquentés, voyages, cohabitation avec des enfants, contact avec d’autres animaux ou garde occasionnelle par des tiers.
Utilisez cette checklist :
- Vérifiez le plafond de garantie pour les dommages corporels, matériels et causés aux animaux.
- Contrôlez la franchise, la part non indemnisée et les limites par événement.
- Lisez les exclusions concernant les pet sitters, les pensions, les dog sitters et les voyages.
- Demandez si la garantie s’applique également hors du domicile et pendant les déplacements.
- Vérifiez quels documents sont nécessaires en cas de sinistre et dans quels délais la déclaration doit être effectuée.
- Évaluez si la RC est déjà incluse dans une assurance habitation ou familiale, afin d’éviter les doublons inutiles.
Conservez de manière organisée le numéro de puce électronique, les documents de santé, les coordonnées du vétérinaire et une copie de la police. Sur PawsPet, vous pouvez regrouper les informations de votre chien et définir des rappels utiles, afin de retrouver plus facilement les données importantes lorsque vous en avez besoin.
Prévention : la première protection contre les dommages causés à des tiers
L’assurance ne remplace pas une gestion responsable. Une conduite attentive réduit le risque d’incidents et protège à la fois le chien et les personnes qui l’entourent.
Lors des sorties, choisissez un équipement adapté, gardez une distance prudente avec les personnes et les animaux inconnus et observez les signes d’inconfort, comme un corps raidi, des tentatives de s’éloigner ou des vocalisations insistantes. Si votre chien manifeste de la peur, de la réactivité ou des difficultés à être géré en laisse, adressez-vous à un éducateur canin qualifié. En cas de morsure ou de blessure, contactez un vétérinaire afin d’évaluer la situation sur le plan de la santé.
FAQ
La responsabilité civile pour chien est-elle obligatoire ?
L’obligation dépend des règles applicables dans votre lieu de résidence et de la situation particulière. Même lorsqu’elle n’est pas obligatoire, elle peut être utile pour faire face aux demandes d’indemnisation liées à des dommages involontaires causés à des tiers.
La RC chien couvre-t-elle les dommages causés par le pet sitter ?
Pas toujours. Certaines polices étendent la garantie à la personne qui garde temporairement l’animal, tandis que d’autres la limitent au propriétaire. Vérifiez cette clause avant de confier votre chien à un professionnel.
L’assurance RC rembourse-t-elle les frais vétérinaires de mon chien ?
En règle générale, non : la responsabilité civile concerne les dommages causés à des tiers. Pour les soins de votre animal, il faut envisager une couverture vétérinaire dédiée.
Une RC choisie avec attention aide à gérer les imprévus, sans remplacer la prévention et la responsabilité. Organisez les documents de votre chien sur PawsPet et gardez ses rappels ainsi que les informations utiles sous contrôle pour contribuer à sa sécurité au quotidien.