Si vous avez un chien ou un chat, vous vous êtes probablement déjà posé au moins une de ces questions :
- « L’assurance pour animaux est-elle vraiment utile ou est-ce juste une dépense de plus ? »
- « Avec la RC chien obligatoire depuis 2023, est-ce que je risque une amende si je ne suis pas en règle ? »
- « Combien coûte une assurance chien ou chat, à peu près ? »
- « Comment faire pour choisir la bonne assurance parmi des dizaines d’offres, de franchises, de plafonds et de clauses ? »
Dans cet article, nous faisons le point : nous verrons ce qu’une police pour animaux couvre vraiment, quels types d’assurance existent (responsabilité civile, frais vétérinaires, protection juridique, etc.), combien vous pouvez vous attendre à payer et comment comparer les offres de manière pratique, sans vous laisser perdre dans le jargon technique.
1. Assurance pour animaux : que signifie-t-elle vraiment
1.1 Ce n’est pas « un luxe », mais une façon de protéger votre animal et vous-même
L’assurance pour animaux n’est pas seulement un « plus » pour les propriétaires ultra-organisés : c’est un moyen concret de :
- Protéger votre patrimoine si le chien cause des dommages à des personnes ou à des biens.
- Alléger les frais vétérinaires, surtout en cas d’urgence.
- Mieux gérer les situations conflictuelles (morsures, accidents, dégâts en copropriété, etc.).
- Vivre plus sereinement le quotidien avec votre chien ou votre chat, en sachant que vous disposez d’une couverture.
En pratique, vous transférez une partie du risque financier de vous à la compagnie d’assurance, en payant une prime (annuelle ou mensuelle).
1.2 Les principaux types de polices pour animaux
Les polices les plus courantes pour chien et chat se divisent en :
-
RC Animaux (Responsabilité Civile)
Couvre les dommages que votre animal pourrait causer à :- des tiers (des personnes extérieures à votre foyer),
- des biens (objets, voitures, biens d’autrui),
- d’autres animaux.
-
Couverture des frais vétérinaires
Rembourse, en partie ou en totalité, certains frais comme :- consultations vétérinaires,
- examens et diagnostics,
- interventions chirurgicales,
- hospitalisations,
- médicaments post-opératoires.
-
Protection juridique
Contribue aux frais d’avocat, d’expertise et de procédures judiciaires liés à des dommages causés par l’animal. -
Autres garanties complémentaires (moins répandues, mais présentes dans certaines formules « premium ») :
- perte et recherche de l’animal,
- décès accidentel ou maladie,
- responsabilité lors d’activités sportives (agility, activités canines),
- dommages dans un cadre professionnel (pour les chiens de travail, uniquement avec des polices spécifiques).
Toutes les polices n’incluent pas tout : souvent, la RC chien est une garantie de base, à laquelle vous pouvez ajouter (avec supplément) les couvertures vétérinaires et juridiques.
2. RC chien obligatoire depuis 2023 : ce qu’il faut vraiment savoir
2.1 Le cadre réglementaire en résumé
À partir de 2023, en Italie, le principe selon lequel tous les propriétaires de chiens devraient disposer d’une forme de couverture en responsabilité civile envers les tiers a été introduit, y compris via des polices qui peuvent être :
- associées à des couvertures déjà existantes (ex. police habitation, famille),
- dédiées spécifiquement à l’assurance chien.
Le cadre réglementaire peut évoluer avec le temps : il est toujours conseillé de vérifier :
- les éventuels règlements municipaux,
- les indications de votre vétérinaire,
- les informations actualisées fournies par votre assureur ou par des sources institutionnelles.
2.2 Pourquoi la RC chien est-elle si importante
Même le chien le plus équilibré peut :
- être effrayé par un bruit soudain,
- réagir face à un autre chien,
- faire un mouvement brusque provoquant la chute d’une personne (personne âgée, cycliste, enfant).
Dans ces situations, vous pouvez être amené à indemniser les dommages, qui peuvent atteindre :
- des milliers d’euros de frais médicaux,
- des indemnisations pour dommages permanents,
- des dommages matériels (lunettes, smartphone, voiture, moto).
Une RC pour animaux bien structurée peut couvrir ces frais, dans la limite du plafond prévu au contrat.
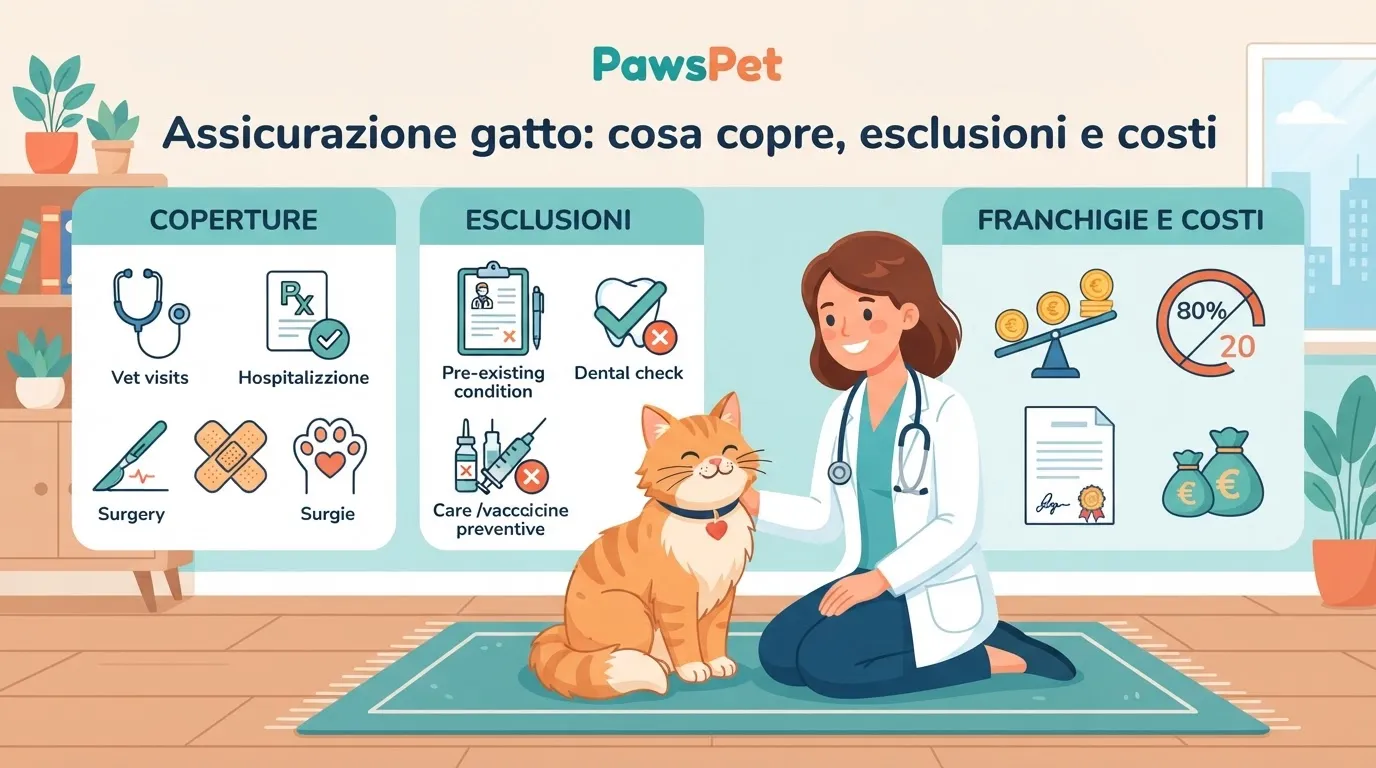
3. Ce que couvre une assurance pour animaux (et ce qu’elle ne couvre généralement pas)
3.1 Couvertures typiques d’une RC chien/chat
Dans une police de responsabilité civile chien ou chat, on trouve généralement :
-
Dommages corporels
Morsures, griffures, chutes causées par l’animal, avec frais de santé à la clé. -
Dommages matériels
- objets endommagés (vêtements, sacs, lunettes, téléphones),
- dommages aux véhicules (rayures, chocs, chute du propriétaire ou d’un tiers),
- dommages au bien d’autrui (portes, clôtures, mobilier).
-
Dommages causés dans les lieux publics ou chez des tiers
Parc, rue, cour d’immeuble, maison d’amis, etc. -
Frais juridiques (si prévus)
Prise en charge partielle des honoraires d’avocats, d’experts, et d’éventuels litiges.
Important : de nombreuses RC « famille » ou « chef de famille » couvrent déjà les animaux domestiques, mais pas toujours. Il faut lire les conditions ou demander explicitement.
3.2 Couvertures typiques d’une police frais vétérinaires
Les polices de frais vétérinaires pour chiens et chats peuvent inclure :
-
Interventions chirurgicales
- opérations d’urgence (ex. torsion de l’estomac, occlusions),
- interventions programmées (ex. retrait de masses, orthopédie),
- anesthésie et chirurgie.
-
Hospitalisations et convalescence
Journées d’hospitalisation en clinique vétérinaire, parfois avec les contrôles post-opératoires. -
Examens et diagnostics
- radiographies, échographies, scanner/IRM,
- analyses sanguines,
- examens spécifiques demandés par le vétérinaire.
-
Médicaments et soins post-opératoires
Antibiotiques, antidouleurs, pansements, visites de contrôle.
Certaines polices prévoient des formules « prévention » (vaccins, examens périodiques), mais ce n’est pas la règle.
3.3 Ce qui n’est souvent pas couvert (les exclusions typiques)
Chaque compagnie a ses propres exclusions, mais en général ne sont pas couverts :
-
Maladies ou problèmes préexistants
Pathologies diagnostiquées avant la souscription du contrat, ou apparues pendant la période de carence. -
Soins de routine (s’ils ne sont pas prévus dans des formules spécifiques)
- vaccinations,
- vermifugations,
- stérilisation (sauf promotions/formules ciblées),
- détartrage non lié à une pathologie.
-
Dommages causés volontairement ou par négligence grave du propriétaire
Absence de muselière/laisse là où c’est obligatoire, absence de surveillance sécurisée, mauvais traitements. -
Activités professionnelles ou sportives spécifiques
Les chiens de garde, de chasse, de secours ou utilisés dans des activités professionnelles peuvent nécessiter des polices dédiées. -
Certaines races jugées « plus à risque »
Il n’existe plus de liste officielle des races dangereuses, mais certaines compagnies peuvent prévoir des conditions particulières ou des surprimes ; il faut vérifier au cas par cas.
4. Combien coûte une assurance chien ou chat ?
4.1 Les facteurs qui influencent le prix
Lorsqu’on se demande combien coûte une assurance chien, la réponse est : « cela dépend de plusieurs facteurs », notamment :
-
Espèce et race
- chien ou chat,
- races avec des prédispositions particulières aux maladies orthopédiques, cardiaques, respiratoires, etc.
-
Âge de l’animal
- les chiots et chatons peuvent avoir des vaccins incomplets ou être plus sujets aux accidents,
- les animaux âgés présentent davantage de risques de pathologies chroniques et d’interventions coûteuses.
-
Type de couverture
- RC chien/chat seule,
- frais vétérinaires seuls,
- formule complète (RC + frais vétérinaires + protection juridique + options).
-
Plafond choisi
- plus le plafond est élevé (par ex. 500 000 € au lieu de 100 000 €), plus la prime augmente.
-
Franchise et part restante à charge
- plus vous payez vous-même à chaque sinistre, moins la police coûte cher.
-
Zone géographique
- certaines compagnies différencient les primes selon la région ou la zone (coûts vétérinaires moyens différents).
-
État de santé de l’animal et éventuelle sélection médicale
- certaines compagnies demandent des questionnaires ou certificats vétérinaires.
4.2 Fourchettes de coût indicatives
Les chiffres peuvent évoluer dans le temps et selon les compagnies, mais à titre indicatif :
-
RC chien/chat simple
- à partir d’environ 30 à 80 € par an pour des couvertures de base,
- jusqu’à 100 à 150 € par an pour des plafonds plus élevés ou des garanties supplémentaires.
-
Police frais vétérinaires
- à partir d’environ 100 à 250 € par an pour des couvertures essentielles,
- au-delà de 250 à 300 € par an pour des polices très complètes, avec de hauts plafonds et moins de limitations.
-
Formules complètes (RC + frais vétérinaires)
- se situent souvent entre 150 et 400 € par an, selon :
- les plafonds,
- l’âge du chien ou du chat,
- la race,
- le niveau de franchises/de part à charge.
- se situent souvent entre 150 et 400 € par an, selon :
Ces chiffres ne sont que des ordres de grandeur : pour choisir, il est essentiel de lire le document d’information et de ne pas s’arrêter au prix.
5. Franchise, part à charge, plafond : comment lire une police
Les termes d’assurance découragent souvent. Pourtant, comprendre trois mots-clés peut faire toute la différence :
5.1 Plafond
C’est le montant maximum que la compagnie paiera pour chaque sinistre ou pour l’ensemble de l’année d’assurance.
- Exemple : un plafond de 500 000 € pour les dommages causés à des tiers signifie qu’au-delà de cette somme, la compagnie n’intervient plus.
Conseil : pour la RC chien obligatoire, visez des plafonds moyens à élevés (par ex. 500 000 € ou 1 000 000 €), car les dommages corporels peuvent être importants.
5.2 Franchise
C’est une part fixe du dommage qui reste à votre charge.
- Exemple : franchise de 100 € sur les frais vétérinaires.
- Facture : 600 €
- La compagnie rembourse : 600 € – 100 € = 500 €
Plus la franchise est élevée, plus la prime est généralement basse.
5.3 Part restante à charge
C’est un pourcentage du dommage qui reste à votre charge.
- Exemple : part à charge de 20 % avec minimum 100 €.
- Facture : 1 000 €
- 20 % de 1 000 = 200 € → 200 € restent à votre charge
- La compagnie rembourse : 800 €
Certaines polices combinent franchise + part à charge : il est utile de simuler des scénarios réalistes (intervention à 800 €, à 1 500 €, etc.) pour comprendre ce que vous paieriez concrètement.
6. Comment choisir l’assurance chien ou chat : guide étape par étape
6.1 Clarifiez vos priorités
Avant de comparer des dizaines d’offres, demandez-vous :
-
Mon objectif principal est-il :
- d’être en règle avec la RC chien et de couvrir les dommages causés à des tiers ?
- de protéger mon budget contre les frais vétérinaires élevés (interventions, hospitalisations) ?
- les deux ?
-
Mon animal :
- est-il jeune et en bonne santé ?
- est-il âgé ou déjà atteint de pathologies chroniques (ex. cardiopathie, insuffisance rénale, dermatite chronique) ?
-
Quel est mon budget annuel réaliste pour une police ?
Plus vous êtes clair sur ces points, plus il sera facile d’identifier le type d’assurance pour animaux adapté.
6.2 Checklist pour comparer les polices RC chien/chat
Lorsque vous évaluez une RC pour animaux, vérifiez :
-
L’animal est-il explicitement inclus ?
- est-il indiqué « chiens et chats appartenant au souscripteur » ou une formule similaire ?
- la race de votre chien est-elle acceptée sans restrictions particulières ?
-
Plafond RC :
- pour dommages corporels et dommages matériels,
- par sinistre ou par an, ou les deux ?
-
Franchise sur les dommages :
- existe-t-elle ? de quel montant est-elle ?
-
Extension territoriale :
- couvre-t-elle seulement l’Italie ou aussi l’étranger (utile si vous voyagez) ?
-
Exclusions :
- événements non couverts (actes intentionnels, animal sans surveillance dans certaines situations, absence de muselière et de laisse lorsque requis, etc.).
-
Garanties complémentaires :
- frais juridiques inclus ?
- avance des frais médicaux de la personne lésée ?
6.3 Checklist pour comparer les polices frais vétérinaires
Pour les frais vétérinaires, portez attention à :
-
Couvertures incluses :
- seulement les interventions chirurgicales, ou aussi les consultations, examens, médicaments ?
- les accidents de la route sont-ils inclus ? les maladies soudaines ?
-
Plafond annuel :
- s’agit-il d’un plafond unique (ex. 1 500 € par an) ou par intervention ?
-
Franchises et parts à charge :
- franchise fixe pour chaque sinistre ?
- pourcentage de part à charge ?
-
Période de carence :
- combien de jours doivent s’écouler après la souscription avant que la couverture soit active ?
- il existe souvent des carences plus longues pour les maladies et plus courtes pour les accidents.
-
Âge d’entrée et de maintien :
- âge maximum du chien/chat pour entrer dans le contrat,
- limites au-delà desquelles la compagnie peut ne pas renouveler.
-
Documents demandés :
- carnet de santé à jour,
- microchip enregistré,
- éventuels certificats du vétérinaire.
7. Documents à garder en ordre pour l’assurance animaux
Avoir prêts les documents de votre animal facilite la souscription de la police et la gestion d’éventuels remboursements.
7.1 Documents généralement demandés
-
Pièce d’identité du propriétaire (carte d’identité, code fiscal).
-
Carnet de santé de l’animal, avec :
- données d’identification (nom, espèce, race, sexe, date de naissance),
- numéro de microchip et enregistrement dans le registre,
- vaccinations effectuées,
- principaux traitements antiparasitaires,
- éventuelles pathologies connues.
-
Certificat de bonne santé (si demandé), délivré par le vétérinaire.
-
Éventuelles certifications de race :
- pedigree (pas toujours nécessaire, mais utile si demandé).
-
Justificatifs des dépenses pour les remboursements :
- factures correctement libellées,
- comptes rendus d’examens,
- rapports des urgences vétérinaires.
7.2 Comment une application comme PawsPet peut vous aider
Garder tout en ordre est plus simple si vous disposez d’un système numérique :
- archivage du :
- carnet de santé (photo ou PDF),
- comptes rendus,
- examens,
- prescriptions ;
- rappels pour :
- vaccins,
- antiparasitaires,
- contrôles périodiques ;
- historique des consultations vétérinaires et des médicaments administrés.
Lorsque vous devez remplir un formulaire pour une assurance pour animaux ou envoyer des documents pour un remboursement, avoir tout déjà centralisé vous fait gagner du temps et réduit les erreurs et les oublis.
8. Conseils pratiques pour économiser sans se faire mal
8.1 Comment optimiser le rapport coût-bénéfice
Pour trouver un équilibre entre protection et budget :
-
Commencez par la RC chien/chat
C’est la base pour vous protéger contre les dommages causés à des tiers et avoir une couverture conforme à la réglementation. -
Évaluez honnêtement le risque vétérinaire
- race fragile ? âge avancé ? prédisposition à des problèmes articulaires ou cardiaques ?
- si les risques sont élevés, une couverture frais vétérinaires peut vraiment faire la différence.
-
Jouez sur les franchises et les plafonds
- si vous pouvez supporter les petits imprévus, choisissez une franchise un peu plus élevée,
- en investissant dans des plafonds adaptés pour les événements plus graves.
-
Lisez les avis, mais ne vous y arrêtez pas
Les expériences des autres comptent, mais chaque cas est différent : demandez toujours le document d’information.
8.2 Les bonnes habitudes qui réduisent le risque (et parfois la prime)
- Éducation de base du chien (rappel, gestion de la laisse).
- Utilisation correcte de :
- laisse,
- muselière lorsque obligatoire,
- caisse de transport ou ceinture de sécurité en voiture.
- Prévention sanitaire :
- vaccinations à jour,
- contrôles réguliers,
- contrôle du poids,
- prévention des parasites.
Certaines compagnies peuvent tenir compte de l’état de santé et de la gestion responsable du chien ; dans tous les cas, vous réduisez le risque d’événements pouvant entraîner des sinistres.
9. Schéma décisionnel rapide : quelle formule est faite pour vous ?
Voici un schéma simplifié pour vous aider à vous orienter.
9.1 Si votre principal problème est « être en règle et couvrir les dommages »
Évaluez une RC chien/chat :
- plafond moyen/élevé,
- extension territoriale adaptée à vos déplacements,
- attention à :
- la présence de jeunes enfants dans la famille,
- la vie en copropriété,
- la fréquentation de parcs, espaces pour chiens, dog sitters.
9.2 Si vous redoutez surtout les frais vétérinaires
Évaluez une police frais vétérinaires si :
- votre chien/chat est :
- d’une race connue pour des pathologies spécifiques,
- âgé ou prédisposé à des problèmes,
- vous ne voulez pas vous retrouver à devoir choisir un soin uniquement en fonction du coût.
Vérifiez bien :
- les maladies exclues,
- les périodes de carence,
- les limites par pathologie ou intervention.
9.3 Si vous voulez une couverture « complète »
Évaluez une formule combinée (RC + frais vétérinaires), en faisant attention à :
- d’éventuels doublons avec d’autres polices (par ex. celle du logement),
- la nécessité réelle des garanties supplémentaires,
- le rapport prime/couvertures réellement utiles pour votre situation.
10. Comment PawsPet peut vous aider dans la gestion de la police (et pas seulement)
Même si l’assurance pour animaux est souscrite auprès d’une compagnie externe, une application pensée pour les pet parents peut rendre la gestion beaucoup plus simple.
Avec PawsPet, vous pouvez par exemple :
-
Garder dans un seul profil :
- les données d’identification du chien ou du chat,
- le numéro de microchip,
- des notes sur d’éventuelles pathologies chroniques.
-
Enregistrer :
- toutes les consultations vétérinaires,
- les médicaments utilisés,
- les examens importants (avec photo ou PDF).
-
Configurer des rappels :
- pour les vaccins obligatoires et recommandés,
- pour les cycles d’antiparasitaires,
- pour les contrôles périodiques (ex. bilan annuel).
Si vous devez remplir un questionnaire pour une assurance ou envoyer des documents pour un sinistre, avoir déjà tout organisé et à jour dans l’application vous évite de chercher fiévreusement parmi des discussions, e-mails et feuilles éparses.
Conclusion : l’assurance pour animaux comme partie de la « prise en charge globale »
Une bonne assurance pour animaux ne remplace pas :
- l’éducation du chien,
- la prévention sanitaire,
- l’attention quotidienne.
Mais c’est un élément important pour :
- protéger votre équilibre financier,
- faire face plus sereinement aux imprévus et aux accidents,
- être en règle vis-à-vis de la RC chien et des dommages causés à des tiers.
En résumé, pour choisir :
- Clarifiez ce qu’il vous faut (RC, frais vétérinaires ou les deux).
- Comparez plafonds, franchises, parts à charge, exclusions, pas seulement le prix.
- Tenez à jour les documents de votre animal.
- Évaluez si un historique numérique complet via une application comme PawsPet peut vous être utile.
Si vous voulez gérer plus simplement la santé et les documents de votre chien ou de votre chat, essayez d’organiser tout cela dans PawsPet : cela vous aidera à être prêt aussi lorsque vous parlerez avec votre assureur ou lorsque vous devrez demander un remboursement.
FAQ sur l’assurance pour animaux
L’assurance pour chiens est-elle obligatoire pour tout le monde ?
La réglementation a introduit une obligation de responsabilité pour le propriétaire et a encouragé l’adoption d’une couverture RC chien pour tous. Les modalités concrètes peuvent aussi dépendre des règlements locaux et de l’éventuelle couverture déjà présente dans d’autres polices (ex. police famille). Il est toujours conseillé de vérifier avec votre assureur et avec la commune de résidence s’il existe des indications spécifiques.
L’assurance chien couvre-t-elle aussi le chat ?
Les polices étiquetées comme « assurance animaux domestiques » couvrent souvent à la fois les chiens et les chats, mais ce n’est pas automatique. Il faut vérifier dans le document d’information si :
- le chat est explicitement inclus,
- des différences de plafond ou de prime sont prévues par rapport au chien.
Dans certains cas, il existe des produits séparés pour les chiens et pour les chats.
Puis-je assurer un chien âgé ?
Cela dépend de la compagnie et du type de couverture. Pour la seule RC chien, il n’y a souvent pas de limites d’âge particulièrement strictes. Pour les frais vétérinaires, en revanche, de nombreuses polices prévoient :
- un âge maximum à la souscription (par ex. jusqu’à 8–10 ans),
- des conditions plus restrictives ou des primes plus élevées pour les chiens âgés.
Vérifiez toujours les limites d’âge indiquées et évaluez avec le vétérinaire l’état de santé de votre chien.
L’assurance pour animaux couvre-t-elle les soins de routine ?
En général non : la plupart des polices ne remboursent pas :
- les vaccinations,
- les vermifugations,
- les traitements antiparasitaires,
- la stérilisation (sauf produits spécifiques ou promotions).
Certaines polices « premium » offrent de petits remboursements ou des formules bien-être, mais il s’agit d’un supplément, pas de la règle. Pour savoir ce qui est réellement couvert, il est indispensable de lire attentivement les conditions du contrat et les exclusions.