Elegir un seguro para mascotas no significa fijarse solo en la prima anual: lo que realmente importa es cuánto reembolsa la póliza cuando tu animal necesita atención veterinaria. Para hacer una comparación útil de seguros para mascotas, revisa con atención la franquicia, el copago, el límite máximo, los periodos de carencia y las exclusiones.
Una cobertura bien valorada puede ayudarte a planificar gastos veterinarios imprevistos, pero no todas las fórmulas protegen frente a las mismas situaciones. Leer las condiciones antes de contratar evita expectativas poco realistas cuando llegue el momento del reembolso.
Franquicia y copago: qué pagas tú
La franquicia del seguro y el copago indican la parte del gasto que queda a cargo del propietario, pero funcionan de manera diferente.
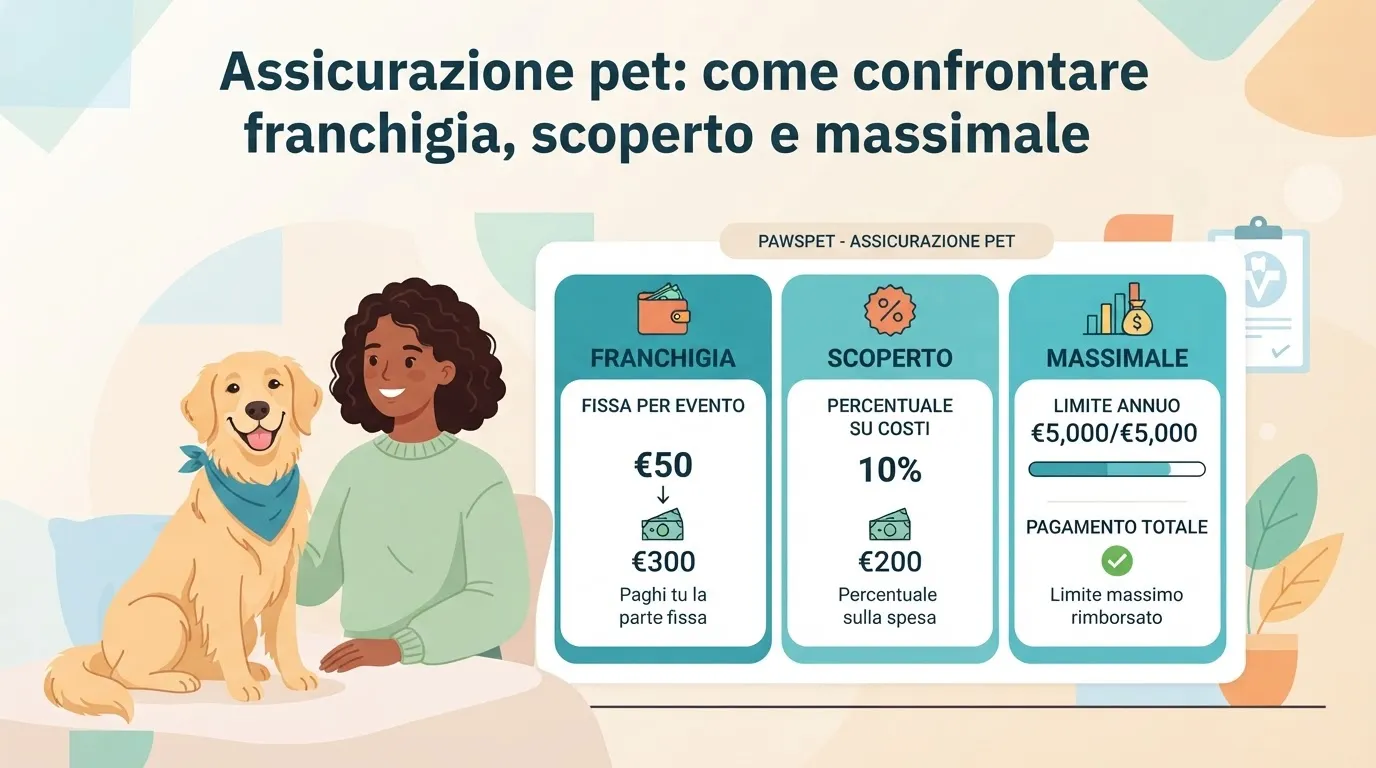
La franquicia del seguro para animales es una cantidad fija que se resta del reembolso. Puede aplicarse a cada siniestro, a cada visita o una sola vez durante el año del seguro: la diferencia es importante y debe comprobarse en el contrato.
El copago del seguro para mascotas, en cambio, es un porcentaje del gasto reembolsable que queda a tu cargo. Por ejemplo, con un copago porcentual, el reembolso disminuye a medida que aumenta la factura veterinaria.
Antes de comparar dos presupuestos, pregúntate:
- ¿La franquicia es fija o varía según el servicio?
- ¿Se aplica una sola vez o a cada solicitud de reembolso?
- ¿El copago se aplica también después de haber superado la franquicia?
- ¿Existe una cantidad mínima de copago?
- ¿Las consultas, pruebas, intervenciones y hospitalizaciones tienen reglas diferentes?
Una póliza con una prima más baja puede tener una franquicia alta o un copago considerable. No necesariamente es una mala elección: puede ser adecuada si quieres protegerte sobre todo frente a los gastos más elevados y puedes asumir los gastos ordinarios.
Cómo valorar el límite máximo de la póliza para animales
El límite máximo de la póliza para animales es la cantidad máxima que la compañía puede reembolsar dentro de un periodo determinado, normalmente el año del seguro. Por tanto, no indica cuánto recibirás automáticamente, sino el tope dentro del cual funcionan las coberturas previstas.
Al comparar seguros para mascotas, comprueba si el límite máximo es:
- único para todos los gastos veterinarios;
- diferente para intervenciones, pruebas diagnósticas, hospitalización y tratamientos;
- aplicable a cada siniestro o al año completo;
- compartido con otras coberturas, como responsabilidad civil o defensa jurídica;
- sujeto a sublímites para servicios concretos.
Un límite máximo elevado solo es útil si las demás condiciones permiten el reembolso del caso concreto. Por eso conviene leerlo junto con la franquicia, el copago y los límites establecidos para cada categoría de gasto.
Valora también las necesidades de tu animal: su edad, estilo de vida, predisposiciones conocidas, frecuencia de los viajes y posibilidad de acceder a centros veterinarios pueden influir en tus prioridades. Si tienes dudas sobre sus necesidades de salud, consulta a tu veterinario de confianza y no utilices el seguro como sustituto de la prevención o la atención veterinaria.
Periodos de carencia, exclusiones y enfermedades preexistentes
Las cláusulas menos visibles suelen ser las que más influyen en el reembolso. El periodo de carencia es el intervalo posterior al inicio de la póliza durante el cual algunas coberturas todavía no están activas. Puede variar según el tipo de evento o tratamiento.
Las exclusiones indican, en cambio, qué situaciones no están cubiertas. Según el contrato, pueden incluir:
- enfermedades o síntomas que aparecieron antes de contratar la póliza;
- cuidados preventivos, vacunaciones o revisiones rutinarias;
- tratamientos que no estén incluidos expresamente;
- eventos relacionados con determinadas condiciones o conductas;
- gastos realizados en centros que no cumplan los requisitos establecidos.
No des por hecho que una modalidad de “gastos veterinarios” cubre cualquier consulta o tratamiento. Pregunta siempre cómo se gestionan las enfermedades preexistentes y qué documentos clínicos pueden solicitarse para valorar un siniestro.
Un método práctico para comparar pólizas
Compara las propuestas utilizando el mismo escenario hipotético: una consulta urgente, pruebas diagnósticas y una posible hospitalización o intervención. No es necesario calcular cantidades exactas: el objetivo es entender el orden en que se aplican las condiciones.
Sigue estos pasos:
- Define la prioridad: protección frente a grandes imprevistos, responsabilidad civil, asistencia durante los viajes o una cobertura más amplia de los gastos veterinarios.
- Lee la documentación informativa: revisa las coberturas incluidas, los límites, las franquicias, los copagos, los periodos de carencia y las exclusiones.
- Simula el reembolso: comprueba qué parte quedaría a tu cargo en caso de un gasto cubierto.
- Revisa el procedimiento: averigua los plazos, los documentos necesarios, la posible gestión de pagos directos y cómo se comunica un siniestro.
- Compara el coste total: no solo la prima, sino también la capacidad de asumir las cantidades no reembolsadas.
Guarda las facturas, los historiales clínicos y los recibos: una buena organización facilita las solicitudes de reembolso. En PawsPet puedes reunir los datos de salud de tu animal y configurar recordatorios para consultas y vencimientos, de modo que la información importante esté más ordenada cuando la necesites.
FAQ
¿La franquicia siempre se aplica una sola vez?
No. Depende de la póliza: puede ser anual, por siniestro, por evento o por servicio concreto. Comprueba esta cláusula antes de comparar las primas.
¿Un copago bajo siempre es mejor?
Reduce el porcentaje que queda a tu cargo, pero puede estar asociado a una prima más alta u otros límites. Debe valorarse junto con el límite máximo, la franquicia y las exclusiones.
¿El seguro para mascotas cubre enfermedades ya existentes?
A menudo, las enfermedades preexistentes están excluidas o sujetas a limitaciones. Lee las definiciones del contrato y, si es necesario, pide aclaraciones a la compañía o a un profesional cualificado del sector asegurador.
Comparar las condiciones de forma sistemática te ayuda a elegir una protección coherente con tu vida diaria y con las necesidades de tu animal. PawsPet puede ayudarte a mantener organizados su salud, sus documentos y los recordatorios útiles para gestionar cada decisión con mayor tranquilidad.